
यसकारण सहकारीमा आन्तरिक लेखापरीक्षण


आन्तरिक नियन्त्रण प्रणाली
सहकारी संघ/संस्थाको वित्तीय अनुशासनको लागि आन्तरिक नियन्त्रण तथा आन्तरिक लेखापरीक्षण प्रणालीको अत्यन्तै महत्वपूर्ण योगदान रहेको हुन्छ । आन्तरिक नियन्त्रण तथा आन्तरिक लेखापरीक्षण प्रणालीको प्रभावकारीता र विश्वासनीयताको आधारमा लेखापरीक्षकको भावी कार्ययोजना निर्धारण गरिन्छ । आन्तरिक नियन्त्रण प्रणालीमा साधारण सभा, संचालक समिति, लेखा समितिले अप्नाएका सवै नीति, कार्यविधि, योजना, कार्यक्रम र प्रकृयाहरु समावेश भएका हुन्छन । आन्तरिक नियन्त्रण प्रणालीका प्रमुख उद्धेश्यहरु निम्नानुसार छन् ।
१) संघ/संस्थाहरुको सम्पति तथा श्रोत साधनहरुको संरक्षण गर्नु ।
२) उचित, नियमित र मितब्ययी तरिकाले श्रोत साधन परिचालन गर्नु ।
३) कारोवारहरुको ब्यवस्थित अभिलेखन गर्नु ।
४) प्रचलित ऐन कानूनहरुको पालना गर्नु ।
५) सहकारी सिद्धान्त तथा मूल्य मान्यताहरुको पालना गर्नु ।
६) संघ÷संस्थाहरुको कार्यदक्षता र कार्य प्रभावकारीतामा वृद्धि गर्नु ।
७) प्रतिवेदन र वित्तीय सूचनाहरुको विश्वासनीयता वृद्धि गर्नु ।
८) निर्धारित समयमा साधारण सभा संचालन र नियमित रुपमा संचालक समिति र लेखा समितिको बैठक संचालन गर्नु ।
९) बजेट तथा कार्यक्रमको कार्यान्वयनमा कार्यविधिको पालना सुनिश्चित गर्नु ।
अभिलेख
लोकप्रिय


नोक्सान घटाउँदै नाफामुखी यात्रामा राष्ट्रिय सहकारी बैंक
४ मंसिर २०८२, बुधबार

नियामक र सदस्यकै बेवास्ताका कारण सहकारी समस्यामा परेको निष्कर्ष
२२ कार्तिक २०८२, शुक्रबार
राष्ट्रिय सहकारी महासंघको कामु महाप्रबन्धकमा गोपीकृष्ण भण्डारी नियुक्त
३ श्रावण २०८२, शुक्रबारRecent Posts
सहकारी क्षेत्रका लागि खुसीको खबर : अब सदस्यलाई मोबाइल एपबाटै ऋण आवेदनको सुविधा
२२ कार्तिक २०८३, शनिबार
तिहारलाई सिर्जनात्मक बनाउँदै विकू, देउसीभैलो प्रतियोगिता आयोजना
२१ कार्तिक २०८३, शुक्रबार
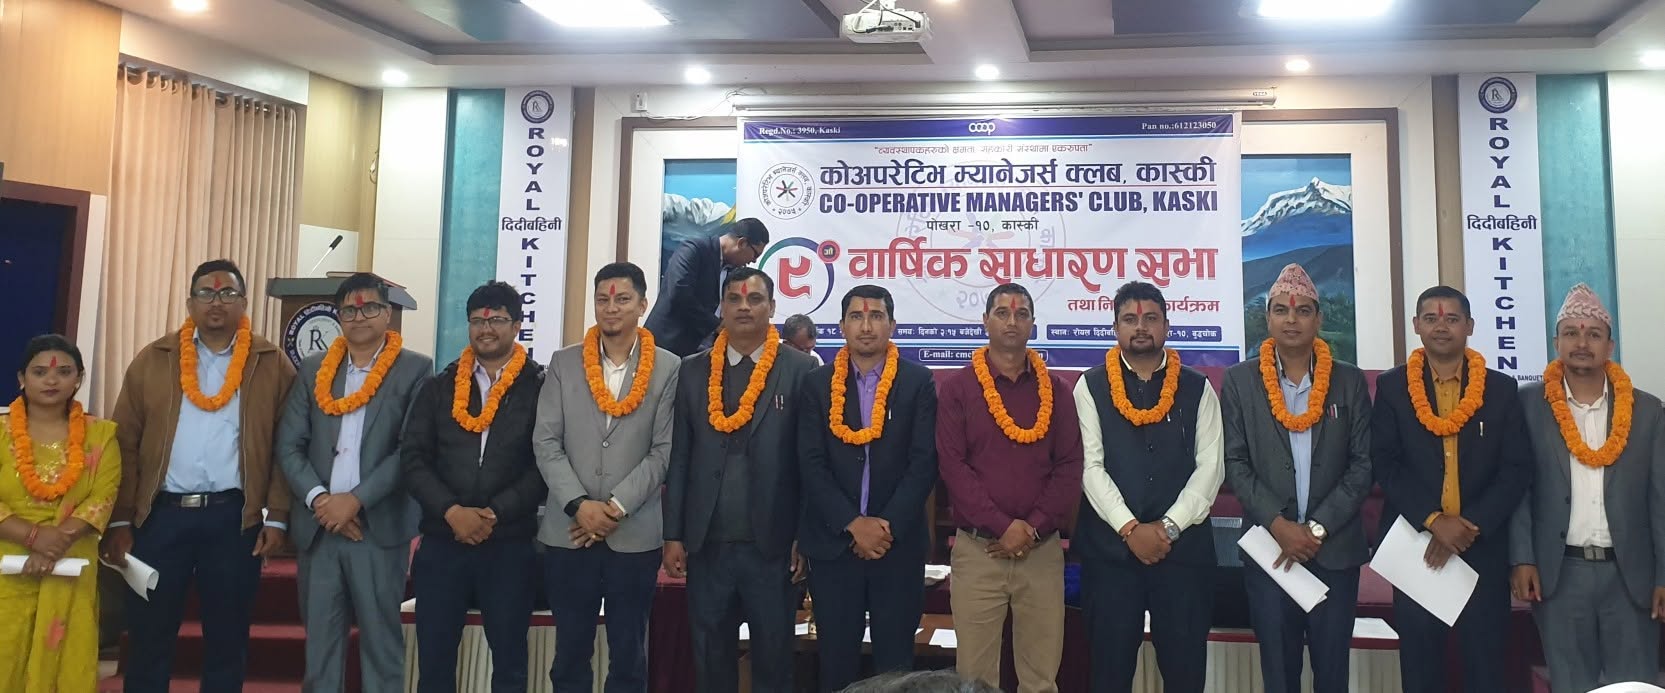
सीएमसी कास्कीमा अधिकारीको नेतृत्व, व्यवस्थापकको क्षमता विकास मुख्य प्राथमिकता
२१ कार्तिक २०८३, शुक्रबार