
सहकारीका १६ सहायक खाता (विश्लेषण सहित)

सहकारी संघ/संस्थाहरुको प्रत्येक आर्थिक तथा व्यवसायिक कारोबारको गाोश्वारा भौचर उठाइ सकेपछि त्यसलाई सम्बन्धित मुख्य र सहायक खाताहरुमा प्रविष्ट गर्नु पर्दछ । मुख्य खाताको प्रत्येक शीर्षकको लागि छुट्टाछुट्टै सहायक खाताहरु राख्नु पर्दछ । सहकारी संघ संस्थाहरुको आर्थिक तथा व्यवसायिक कारोवारमा निम्नानुसारका सहायक खाताहरु प्रचलनमा रहेका छन् :
१. शेयर पूँजि खाता (हि.नं १०)
सहकारी संघ संस्थाको कुल पूँजिको विभाजन गरी स–सानो अंशमा बाडेर सदस्यहरु बीच वितरण गरी उनीहरुबाट शयर पुजिँ संकलन गरिन्छ । शेयर खरिदको आधारमा प्रत्यक व्यक्तिको सदस्यताले कानूनि मान्यता प्राप्त गर्दछ । सदस्यता त्यागेमा शेयर पूजिँको रकम फिर्ता गरिन्छ । शेयर विक्रिबाट प्राप्त रकम संस्थाको दायित्व हुने हँुदा हि.नं १० मा शेयर पूजिँलाई क्रेडिट गरिन्छ । शेयर रकम फिर्ता गरेको अवस्थामा हि.नं. १० डेविट गरिन्छ । शेयर पूजिँसंग सम्बन्धीत अन्य महत्वपूर्ण कितावहरुमा दर्ता किताव र सदस्यता किताव रहेका हुन्छन् ।
२. कोष हिसाव (हि.नं. २०) :
यस्तो कोष रकम संस्थाको मुनाफा वा बचतबाट छुट्याईएको रकम जुन आकस्मिक कार्यमा खर्च गर्न दायित्व चुक्ता गर्न वा सम्पतीको क्षतिपूर्ति गर्न प्रयोग गरिन्छ । संस्थाको कोषमा रकम प्राप्त हुँदा क्रेडिट र खर्च गर्दा डेविट गर्नु पर्दछ । यस अन्र्तगत निम्नानुसार २ वटा कोषहरु खडा गरिएका हुन्छन्
(क) जगेडा कोष (हिसाव नं. २०.१)
यो कोष खास गरी संस्थाको सम्पती वृद्धि गर्न तथा चालु पुजिँमा प्रयोग गर्न उपयोग गरिन्छ । यस कोषमा खुद नाफाको २५ प्रतिशत रकम जम्मा गरिन्छ । सम्पती लिलाम विक्रि गर्दा मूल्य भन्दा वढी रकम प्राप्त भएमा, चल अचल सम्पती खरिद वा निमार्ण गर्न प्राप्त नगद, जिन्सी, दानदातव्य, चन्दा जस्ता अनुदानहरु समावेश गरिएको हन्छ ।
(ख) अन्य कोष (हि.नं. २०.२)
यो विषेश को लागि खडा गरिएको कोष हो । जसमा जगेडा कोषमा छुट्याउनु पर्ने खुद बचत को २५ प्रतिशत रकम छुट्याई सके पछि वाकीँ बचत बाट क्रमश ः शेयर लाभांश कोष, संरक्षित कोष, कर्मचारी वोनश कोष, सहकरी शिक्षा कोष, सहकारी विकास कोष र घाटापुर्ति कोषमा विनियममा व्यवस्था भएको वमोजिम छुट्टाछुट्टै खाता खोलि राख्नु पर्दछ ।
३. निक्षेप हिसाव (हि.नं. ३०)
सहकारी संघ संस्थाले सदस्यहरुको बचत निक्षेप संकलन, सिमित वैङ्कीङ कारोवार संञ्चालन गरेकोमा अन्य निक्षेप संकलन, धरौटि वापतको प्राप्त रकम आदी निक्षेप खातामा जम्मा गर्नु पर्दछ । यसरी जम्मा हुने रकम निक्षेप खातामा क्रेडिट गरिन्छ भने रकम फिर्ता वा भुक्तानी गर्दा डेविट गरिन्छ ।
(क) चल्ती खाता (हि.नं. ३०.१)
नेपाल राष्ट्र बैंकबाट सिमित कारोवार संञ्चालन गर्ने गरी स्वीकृति प्राप्त सहकारी संस्थाहरुले आफ्ना सदस्यको निक्षेप चल्तीखातामा जम्मा गर्दा क्रेडिट गर्नु पर्दछ भने उक्त चल्ती निक्षेपको रकम फिर्ता गर्दा डेविट गर्नु पर्दछ । चल्ती खाता खोल्नेको व्यक्तिगत हिसाव खाता समेतमा अभिलेख गरी जम्मा,फिर्ता र वाकीँ निक्षेप देखाउनु पर्दछ ।
(ख) बचत खाता (हि.नं. ३०.२)
सहकारी संस्थाहरुले आफ्ना सदस्यहरुबाट बचत निक्षेप स्वीकार गर्दा हि.नं. ३०.२ बचत खातामा क्रेडिट गर्नु पर्दछ भने उक्त खाताबाट सदस्यहरुको बचत फिर्ता गरेमा डेविट गर्नु पर्दछ । बचतकर्ताको हिसाव थाहा पाउन व्यक्तिगत खाता खोली कुल जम्मा रकम फिर्ता रकम र वाकीँ रकमको विवरण अध्यावधिक गर्नु पर्दछ ।
(ग) धरौटि खाता (हि.नं. ३०.३) ः सहकारी संघ संस्थाले कुनै व्यक्ति संघ संस्था वा निकायाबाट धरौटि स्वरुप प्राप्त रकम यस खातामा क्रेडिट गर्नु पर्दछ भने उक्त धरौटि फिर्ता गर्दा डेविट गर्नु पर्दछ । साथै धरौटिवालाको व्यक्तिगत खातामा समेत उक्त हिसाव देखाउनु पर्दछ ।
४. ऋण हिसाव खाता (हि.नं.४०)
सहकारी संघ संस्थाले कुनै वैङ्क वित्तिय संघ संस्था व्यक्ति र अन्य प्रकृतिका सहकारीहरुबाट ऋण लिदाँ ऋण हिसाव खाता खोली क्रेडिट गर्नु पर्दछ । ऋण फिर्ता वा भुत्तानी गर्दा डेविट गर्नु पर्दछ ।
५. भुत्तानी दिनु पर्ने हिसाव खाता (हि.नं. ६०)
यस हिसाव खातामा अरुबाट उधारोमा सामान प्राप्त भएको र सोको लागि भुक्तानी गर्नु पर्ने रकम, पेश्की स्वरुप प्राप्त रकम, कर्मचारी हितकोषको लागि कटौति रकम, सापटी रकम र अन्य भुक्तानी दिनु पर्ने रकमको हिसाव लेखा राखिन्छ । यसरी विभिन्न शिर्षकबाट प्राप्त भएको रकम संस्थाको दायित्व भएकोले क्रेडिट गर्नु पर्दछ । यस अन्र्तगत निम्न उपखाताहरु राखिएको हुन्छ ।
५.१ उधारो खरिद हिसाव खाता (हि.नं. ६०.१)
५.२ पेश्की प्राप्ती हिसा खाता (हि.नं. ६०.२)
५.३ कर्मचारी हितकोष खाता (हि.नं. ६०.३)
५.४ सापटी हिसाव खाता (हि.नं. ६०.४)
५.५ अन्य भुक्तानी गर्नु पर्ने हिसाव खाता (हि.नं. ६०.५)
६. तिर्नु पर्ने अन्य दायित्व हिसाव खाता (हि.नं. ७०)
कुनै आ.व.को अन्त्यमा उक्त आ.व.संग सम्बन्धीत तर तिर्न वाकीँ प्रशासनिक प्रकृतिका खर्चलाइ तिर्नु पर्ने दायित्व अन्र्तगत प्रविष्ट गरी अको आ.व.को लागि दायित्व सार्ने गरिन्छ । यस हिसाव खाता अन्र्तगत निम्न लिखित हिसावहरु राखिएका हुन्छन् ः
६.१ तिर्न वाँकी तलव भत्ता (हि.नं.७०.१)
६.२ तिर्न वाँकी घर भाडा (हि.नं.७०.२)
६.३ तिर्न वाँकी व्याज रकम (हि.नं.७०.३)
६.४ तिर्न वाँकी लेखापरीक्षण शुल्क (हि.नं.७०.४)
६.५ तिर्न वाँकी अन्य रकम (हि.नं.७०.५)
७. नगद हिसाव खाता (हि.नं. ८०)
सहकारी संघ संस्थामा प्राप्त सवै प्रकारका हिसाव यस खातामा डेविट गरिन्छ भने संस्थाबाट नगद वाहीर गएकोमा क्रेडिट गरिन्छ ।
८. वैङ्क चल्ती हिसाव खाता हि.नं. ९०)
सहकारी संघ संस्थाहरुले कुनैपनि वाणिज्य वैङ्कमा चल्तीखाता खोली रकम राखेमा डेविट र रकम निकालेमा क्रेडिट गरिन्छ ।
९. लगानी हिसाव खाता (हि.नं.१००)
सहकारी संघ संस्थाको लगानी वृद्धि हुँदा डेविट र लगानी घटदा क्रेडिट हुन्छ । यस अन्र्तगत निम्न सहायक खाताहरु राखिएका हुन्छन्
९.१ धितोपत्र खरिद खाता (हि.नं.१००.१)
९.२ मुद्धती खाता (हि.नं.१००.२)
९.३ बचत खाता (हि.नं.१००.३)
९.४ शेयर खरिद हिसाव खाता (हि.नं.१००.४)
१०. ऋण दिएको हिसाव (हि.नं.११०)
सहकारी संघ संस्थाले आफ्नो सदस्यलाई ऋण दिएको हिसाव यस खातामा डेविट गरिन्छ भने ऋण असुलि हुँदा क्रेडिट गरिन्छ ।
११. पाउनु पर्ने हिसाव (हि.नं.१२०)
सहकारी संघ संस्थाले कुनै व्यक्ति, संघ संस्था वा निकायबाट पाउनुपर्ने रकमको हिसाव वृद्धि हुँदा डेविट गरिन्छ भने रकम घटदा क्रेडिट गरिन्छ । यस अन्र्तगत देहायअनुसारका सहायक खाताहरु राखिएको हुन्छ :
११.१ उधारो विक्रि तथा असुलि हिसाव (हि.नं.१२०.१)
११.२ पेश्की फर्छौट हिसाव (हि.नं.१२०.२)
११.३ पाउनु पर्ने व्याज हिसाव (हि.नं.१२०.३)
११.४ हित कोष जम्मा हिसाव (हि.नं.१२०.४)
११.५ वेरुजू हिसाव (हि.नं.१२०.५)
११.६ धरौटि हिसाव (हि.नं.१२०.६)
११.७ अनिवार्य बचत हिसाव (हि.नं.१२०.७)
११.८ अन्य पाउनु पर्ने रकम हिसाव (हि.नं.१२०.८)
१२. स्थिर सम्प्ती हिसाव खाता (हि.नं.१३०)
यस हिसाव खातामा संघ संस्थाले आफ्नो प्रयोगको लागि खरिद गरेका थाई प्रकृतिको सम्पतीहरु र साको ढुवानीमा लाग्ने ज्याला समावेश गरिएको हन्छ स्थायी सम्पती वृद्धि हुँदा डेविट हुन्छ भने सम्पती घटदा क्रेडिट हुन्छ । तल उल्लेखित सम्पतीमा जमिनवाहेकका अन्य सम्पतीमा ह्रास कट्टी गर्नु पर्दछ । यस अन्र्तगत निम्न सहायक खाताहरु रहेका हुन्छन् ः
१२.१ फिर्निचर हिसाव (हि.नं.१३०.१)
१२.२ सेफ हिसाव (हि.नं.१३०.२)
१२.३ सवारीसाधन हिसाव (हि.नं.१३०.३)
१२.४ घरजग्गा हिसाव (हि.नं.१३०.४)
१३. अन्य सम्पती हिसाव (हि.नं. १४०)
यस हिसाव अन्र्तगत मेशिनरी औजार, ढक, तराजु, साईनवोर्ड, टेलिफोन, क्याल्कुलेटर, कम्प्यूटर, पंखा, पूस्तक, भाडाकुडा, आदी सरसामानहरु समावेश भएका हुन्छन् । उल्लेखित सामान वृद्धि हुँदा डेविट र घटी हुँदा क्रेडिट गर्नु पर्दछ ।
१४. सामान खरिद/खर्च हिसाव खाता (हि.नं.१५०)
सहकारी संघ संस्थाले विक्रि गर्ने ले खरिद गरेका सरसामनहरु र तिनमा लागेका ढुवानी खर्च यस खातामा समावेश गरीएको हुन्छ । सामान खरिदवाट सम्पती वृद्धि हुने हुँदा यस खातालाई डेविट गरिन्छ भने कुनै कारणवस सामान फिर्ता भएमा क्रेडिट गर्नु पर्दछ । यस अन्र्तगत निम्न सहायक खाताहरु पर्दछन् ः
१४.१ सामान खरिदा खाता (हि.नं.१५०.१)
१४.२ ढुवानी खर्च खाता (हि.नं.१५०.२)
१४.३ तलव भत्ता खाता (हि.नं.१५०.३)
१४.४ घर गोदाम भाडा खर्च खाता (हि.नं.१५०.४)
१४.५ मसलन्द खर्च खाता (हि.नं.१५०.५)
१४.६ मर्मत खर्च खाता (हि.नं.१५०.६)
१४.७ चालु व्याज खर्च खाता (हि.नं.१५०.७)
१४.८ विविध खर्च खाता (हि.नं.१५०.८)
१४.९ ह्रास खर्च खाता (हि.नं.१५०.९)
१४.१० ईन्धन खर्च खाता (हि.नं.१५०.१०)
१४.११ वैठक भत्ता खर्च खाता (हि.नं.१५०.११)
१४.१२ हर्जना खर्च खाता (हि.नं.१५०.१२)
१४.१३ व्यापारी छुट खर्च खाता (हि.नं.१५०.१३)
१५) सामान विक्री तथा आम्दानी खाता (हि.नं. १६०)
यस खातामा सहकारी संघ संस्थाले मालसामान विक्री गरी प्राप्त गरेको रकम लगायत अन्य आम्दानीहरुको लेखा राखिन्छ । विक्री वापतको आय क्रडिट गरिन्छ भने विक्री सामान फिर्ता भएमा डेविट गरिन्छ । यस अन्र्तगत निम्न सहायक खाताहरु पर्दछन् ः
१५.१ सामान विक्री खाता (हि.नं.१६०.१)
१५.२ ऋणवाट प्राप्त ब्याज खाता (हि.नं.१६०.२)
१५.३ लगानीवाट प्राप्त ब्याज खाता (हि.नं.१६०.३)
१५.४ विविध आम्दानी खाता (हि.नं.१६०.४)
१५.५ ब्यापारि छुट प्राप्त खाता (हि.नं.१६०.५)
१५.६ प्रशासनिक अनुदान प्राप्त हिसाव खाता (हि.नं.१६०.६)
१६) ब्यापार तथा नाफा नोक्सान खाता ( हि.नं. १७०)
सहकारी संघ संस्थाले एक आर्थिक वर्ष भित्र गरेका सम्पूर्ण कृयाकलापहरुको नाफा नोक्सानको स्थिति ब्यापार तथा नाफा नोक्सान खातामा देखाइन्छ । यो खाता आर्थिक वर्षको अन्त्यमा तयार गरिन्छ । यस अन्र्तगत निम्न सहायक खाताहरु पर्दछन् ः
१६.१ ब्यापारी नाफा हिसाव खाता (हि.नं.१७०.१)
१६.२ ब्यापारी नोक्सान हिसाव खाता (हि.नं.१७०.२)
१६.३ नाफा वितरण हिसाव खाता (हि.नं.१७०.३)
अभिलेख
लोकप्रिय


नोक्सान घटाउँदै नाफामुखी यात्रामा राष्ट्रिय सहकारी बैंक
४ मंसिर २०८२, बुधबार

नियामक र सदस्यकै बेवास्ताका कारण सहकारी समस्यामा परेको निष्कर्ष
२२ कार्तिक २०८२, शुक्रबार
राष्ट्रिय सहकारी महासंघको कामु महाप्रबन्धकमा गोपीकृष्ण भण्डारी नियुक्त
३ श्रावण २०८२, शुक्रबारRecent Posts
सहकारी क्षेत्रका लागि खुसीको खबर : अब सदस्यलाई मोबाइल एपबाटै ऋण आवेदनको सुविधा
२२ कार्तिक २०८३, शनिबार
तिहारलाई सिर्जनात्मक बनाउँदै विकू, देउसीभैलो प्रतियोगिता आयोजना
२१ कार्तिक २०८३, शुक्रबार
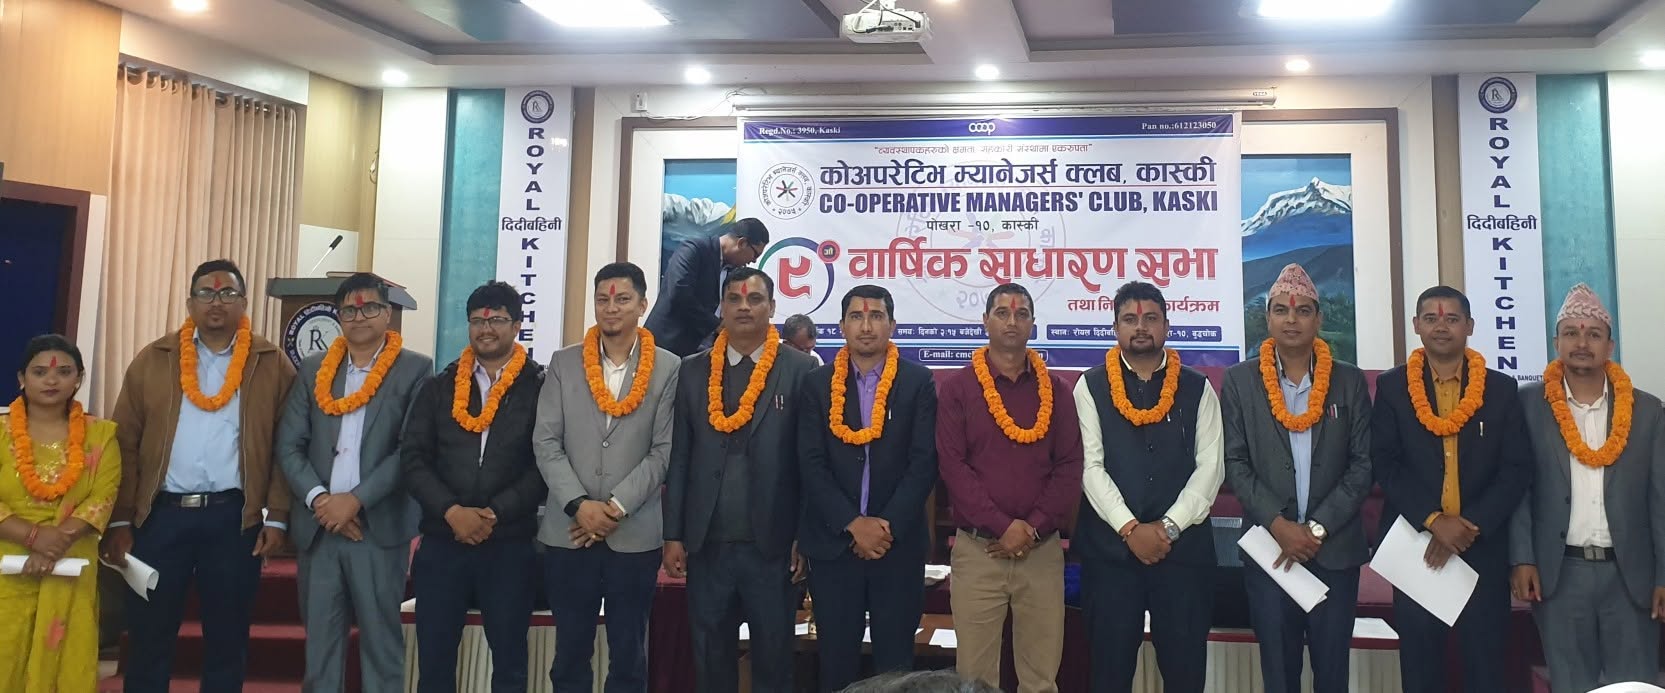
सीएमसी कास्कीमा अधिकारीको नेतृत्व, व्यवस्थापकको क्षमता विकास मुख्य प्राथमिकता
२१ कार्तिक २०८३, शुक्रबार