
के तपाईं व्यवसाय गर्ने सोचमा हुनुहुन्छ ? यसरी लिनुहोस् कर्जा !

 लघु व्यवसायभन्दा केही ठूला व्यवसायलाई साना तथा मझौला व्यवसाय । एकरदुई लाखको कर्जा लिएर व्यवसाय गर्ने लघुवित्तबाट माथि उठेका र आफैँले व्यवसाय सञ्चालन गर्नसक्ने व्यवसायी यस्तो व्यवसाय गर्ने गर्दछन् । साना तथा मझौला व्यवसाय कुनै एउटा परिवार र २४ जनाको समूहले पनि गर्न सक्ने हुनाले यसका लागी धेरै ठूलो पूँजीको आवश्यकता हुँदैन । यो व्यवसायको आकार सम्बन्धित मुलुकको नीतिनियम अनुसार फरकम फरक हुन्छ । नेपालमा एकरदुई करोडको पुँजीमा स्थापित व्यवसायलाई साना तथा मझौला व्यवसाय भनिने गरिएको छ । यस्ता व्यवसायको वार्षिक टनओभर करिब २० करोड हुनुपर्ने भनिएको छ । साना तथा मझौला उद्योगमा फर्निचर व्यवसाय, चामलरतेल मिल, बिस्कुट फ्याक्ट्री, ससाना खुद्रा पसल, कृषि क्षेत्रमा पशुपालन, व्यावसायिक खेती जस्ता क्षेत्रहरु पर्दछन् ।
कसरी लिने कर्जा ?
साना तथा व्यवसाय सञ्चालनमा बैंकहरुले पनि कर्जा प्रवाह गर्ने गरेका छन् । यस क्षेत्रमा कर्जा प्रवाह गर्न बैंकहरुलाई पनि सहज व्यवस्था छ । यसका लागि व्यवसाय दर्ता हुनुपर्ने र कतिपय कृषि कर्जाको हकमा दर्ता नभएपनि कर्जा दिन सकिने व्यवस्था छ । कर्जा प्राप्त गर्न दर्ताको प्रमाणपत्रसंगै व्यवसाय सञ्चालनको योजना र कुन ठाउँमा व्यवसाय गर्ने भन्ने स्पष्ट हुनुपर्दछ । साथै कच्चा पदार्थको आपूर्ति र आफूले तयार गरेको वस्तुको बिक्री गर्ने योजना सहित आउनेपर्ने हुन्छ । कर्जा लिन आउँदा आफूले लगानी गर्ने र कर्जा कतिको चाहिएको हो त्यसको स्पष्ट उल्लेख भएको प्रस्ताव लिएर आएमा जोकोहीले पनि कृषि कर्जा प्राप्त गर्न सक्दछन् । यसरी कर्जा लिँदा वार्षिक रुपमा हुने उत्पादन, त्यसको बिक्रीको अवस्था र आफूले प्राप्त गर्ने रिटर्नको पनि ख्याल गर्नुपर्दछ । आफ्नो सम्पूर्ण लागत बैंकको कर्जा घटाएर आफूलाई केही मुनाफा हुनेगरी परियोजना पेस गर्नुपर्ने हुन्छ । यसको समग्र पक्षलाई अध्ययन गरेर बैंकले आफ्नो सुरक्षण हेरेर १०/१५ दिनमा कर्जा प्रवाह गर्ने गर्दछन् । अहिले कृषि व्यवसाय गर्नेका लागि करिब ५ प्रतिशतमा पनि कर्जा सुविधा दिइएको छ । यसमा सरकारले ४ प्रतिशत अनुदान दिएको हुनाले बैंकले ९ प्रतिशतमा पाउने भएपनि व्यवसायीले भने ५ प्रतिशतमा नै प्राप्त गर्न सक्दछन् । अन्य व्यवसायका लागि ८/९ प्रतिशतमा नै कर्जा पाउन सकिन्छ ।
कर्जा दुरुपयोग गरे बैंकिङ कसुर
व्यवसाय सञ्चालन गर्देगर्दा आफूले जे उद्देश्यका लागि कर्जा लिइएको हो, सोही क्षेत्रमा कर्जा परिचालन नगरी फरक तरिकाको व्यवसाय गरेमा त्यसलाई कर्जा दुरुपयोग भएको मानिन्छ । त्यस्तो गर्नेलाई बैंकिङ कसुर अन्तर्गत कारबाही समेत गर्ने प्रावधान छ ।
त्यस्तै, आफ्नो आयव्ययको अवस्था बैंकले मागेको खण्ड बुझाउनुपर्ने हुन्छ र बैंकको किस्ता पनि समयमा नै तिर्नुपर्ने हुन्छ । किस्ता दुई किसिमले तिर्ने व्यवस्था बैंकले गरेका हुन्छन् । स्थिर पूँजीका लागि दिइएको कर्जा जसलाई टर्म लोन भनिन्छ । यसलाई किस्ताकिस्तामा तिर्ने व्यवस्था गर्ने गरिन्छ । त्यस्तै अर्को चालू पूँजी भन्ने हुन्छ, जसको ब्याजमात्रै तिर्ने गरिन्छ । बैंकले किस्ता र ब्याज तिर्ने अवधि तोकिदिएको हुन्छ । त्यही अवधिमा किस्ता बुझाउनुपर्ने हुन्छ । बैंकको किस्ता र ब्याज समयमा नतिरेमा बैंकलाई २ प्रतिशत सम्म पेनल ब्याज तिर्नुपर्ने हुन्छ ।
अभिलेख
लोकप्रिय


नोक्सान घटाउँदै नाफामुखी यात्रामा राष्ट्रिय सहकारी बैंक
४ मंसिर २०८२, बुधबार

नियामक र सदस्यकै बेवास्ताका कारण सहकारी समस्यामा परेको निष्कर्ष
२२ कार्तिक २०८२, शुक्रबार
राष्ट्रिय सहकारी महासंघको कामु महाप्रबन्धकमा गोपीकृष्ण भण्डारी नियुक्त
३ श्रावण २०८२, शुक्रबारRecent Posts
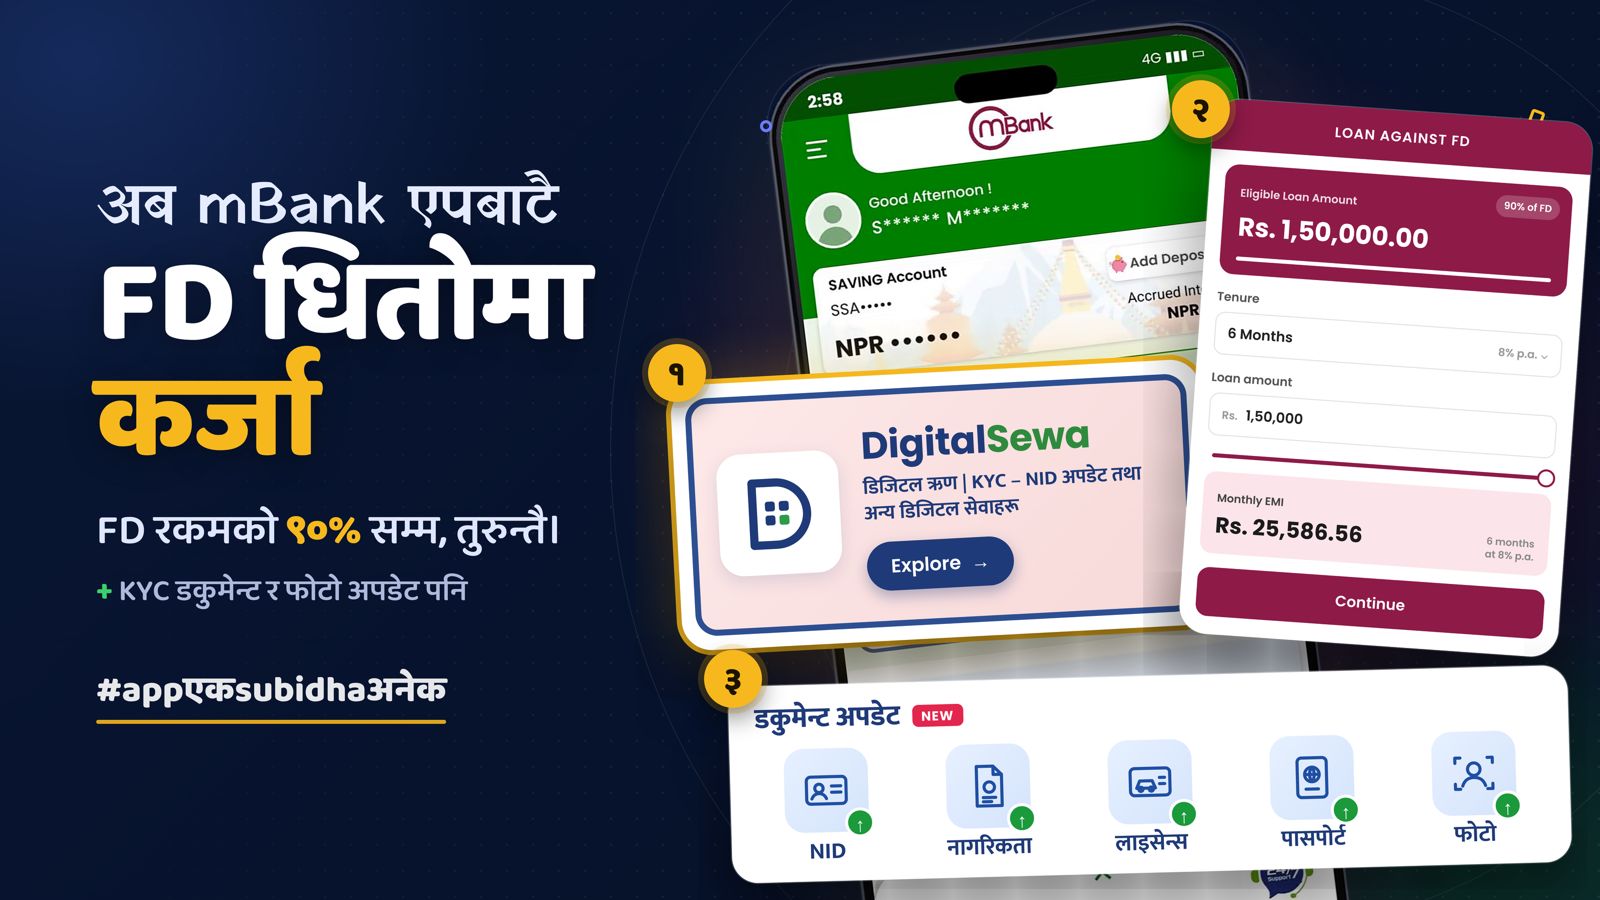
सहकारी क्षेत्रका लागि खुसीको खबर : अब सदस्यलाई मोबाइल एपबाटै ऋण आवेदनको सुविधा
२२ कार्तिक २०८३, शनिबार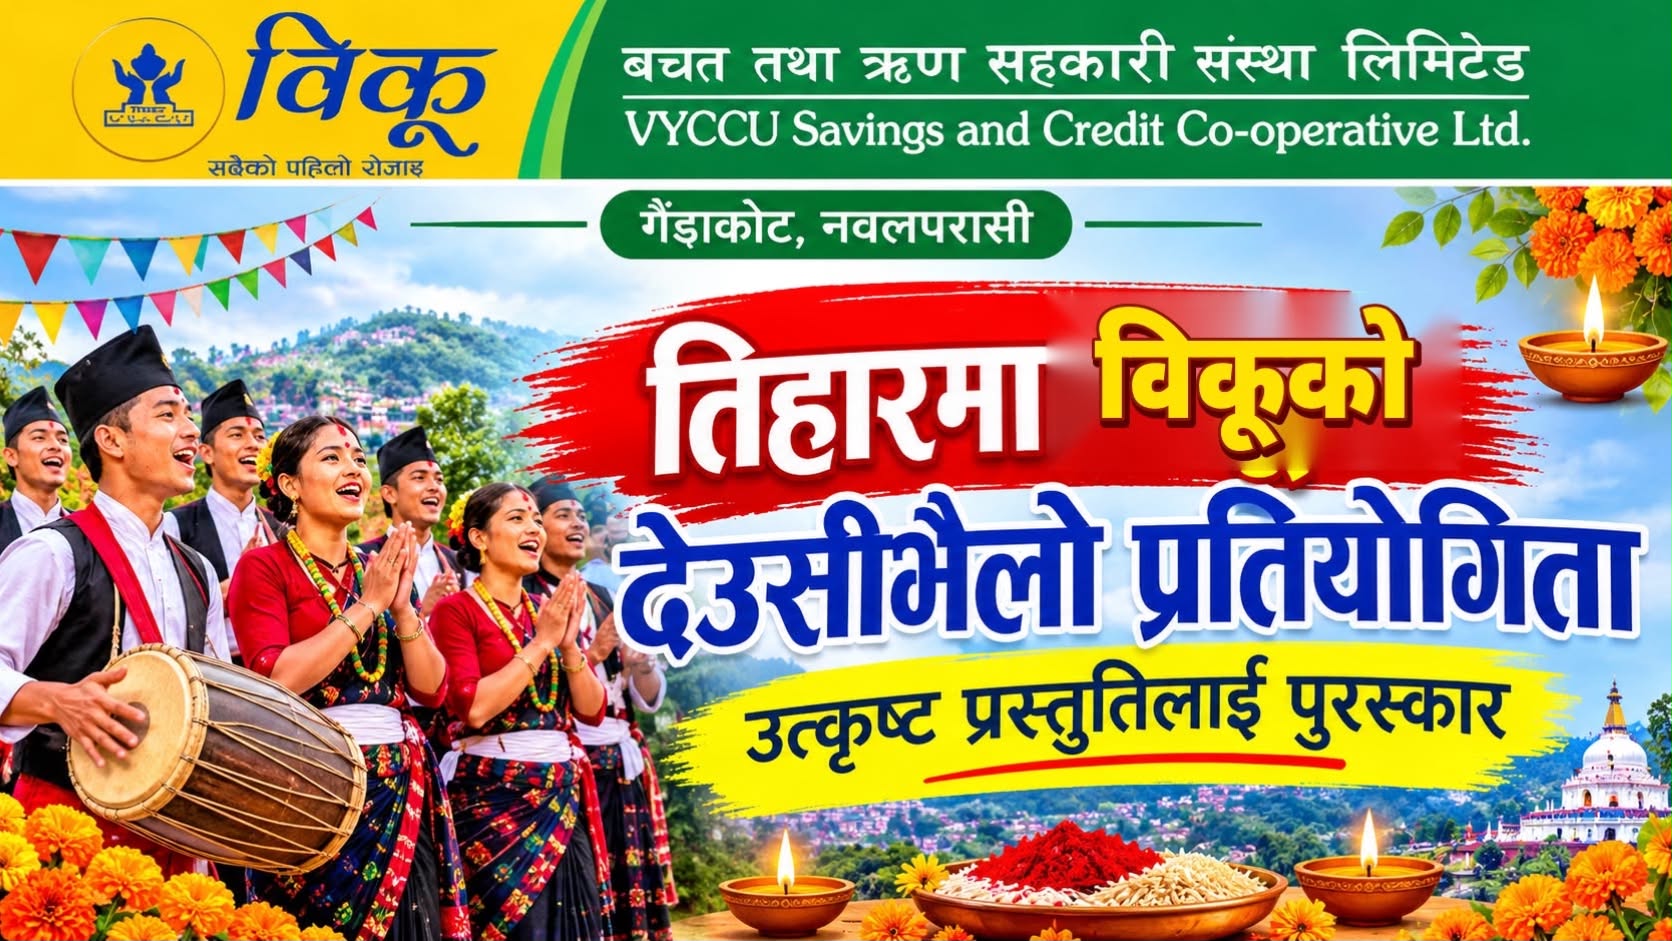
तिहारलाई सिर्जनात्मक बनाउँदै विकू, देउसीभैलो प्रतियोगिता आयोजना
२१ कार्तिक २०८३, शुक्रबार
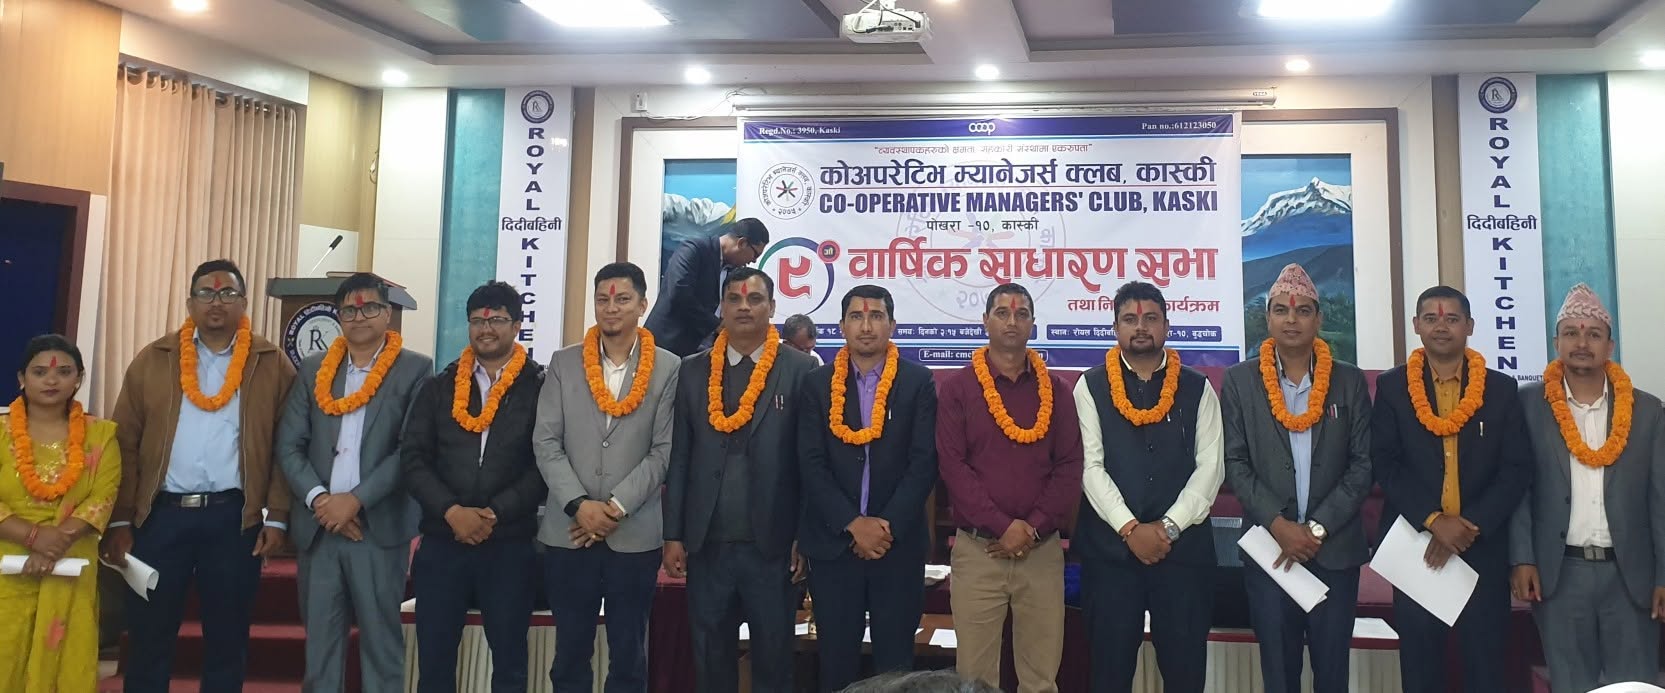
सीएमसी कास्कीमा अधिकारीको नेतृत्व, व्यवस्थापकको क्षमता विकास मुख्य प्राथमिकता
२१ कार्तिक २०८३, शुक्रबार