
सहकारी नियमन गर्न राष्ट्र बैंकका चार प्रस्ताव

एसटिआई संरचनात्मक नमुना
प्रस्ताव १– नियामक निकाय सरकारको मातहतमा रही लघुवित्त संस्थाहरूलाई सुपरीवेक्षण गर्ने संस्थागत निकायको व्यवस्था । क्यानडा, अस्ट्रेलिया, आयरल्यान्ड, बेलायत, अमेरिका, युक्रेन, दक्षिण अफ्रिका तथा केन्याजस्ता मुलुकमा यस नमुनालाई अनुशरण गरेको पाइन्छ ।
प्रस्ताव २– वित्तीय क्षेत्र सुपरीवेक्षकलाई ठूला आकारका लघुवित्त संस्थाको मात्र सुपरीवेक्षण गराउने संस्थागत निकायको व्यवस्था ।
प्रस्ताव ३– सरकारद्वारा कानुनी व्यवस्थामार्फत तेस्रो पक्ष स्थापना गरी निरीक्षण तथा सुपरीवेक्षण गराउने संस्थागत निकायको व्यवस्था ।
प्रस्ताव ४– विद्यमान नियामक निकाय (सहकारी मन्त्रालय र विभाग)लाई नै पुनर्संरचना गरी निरीक्षण तथा सुपरीवेक्षण गर्ने संस्थागत व्यवस्था ।
काठमाडौं । नेपाल राष्ट्र बैंकले सहकारी र अन्य गैरबैंकिङ वित्तीय संस्था नियमनका लागि ४ वटा नमुना प्रस्ताव गरेको छ । नेपाल राष्ट्र बैंकले हालै अध्ययन गरी तयार पारेको एक अवधारणापत्रमा ती नमुना प्रस्ताव गरिएको हो ।
प्रस्तावित नमुनामा सरकारी मातहतमा छुट्टै नियमनकारी संयन्त्र गठन गर्ने, कारोबारका आधारमा ठूला संस्थालाई राष्ट्र बैंकले नै नियमन गर्ने, राष्ट्रियस्तरको छुट्टै संयन्त्र (दोस्रो तहको संस्था (एसटिआई) गठन गर्ने र सहकारी मन्त्रालयलाई नै अझै प्रभावकारी बनाउनेलगायत रहेका छन् ।
चालू आर्थिक वर्षको वित्तीय नीति र मौद्रिक नीतिले यस्ता संस्थालाई नियमन एवं निरीक्षण गर्न छुट्टै निकायको स्थापना गर्ने घोषणा गरिएको थियो । सोही कार्यलाई सहज बनाउन ‘राष्ट्र बैंकको सुपरिवेक्षकीय दायरामा नरहेका वित्तीय कारोबार गर्ने संस्थाको कानुनी एवं सुपरिवेक्षकीय संरचनासम्बन्धी अवधारणापत्र’ तयार गरिएको राष्ट्र बैंक अनुसन्धान विभाग प्रमुख नरबहादुर थापाले जानकारी दिए ।
पहिलो प्रस्तावमा सरकारमातहत एसटिआई स्थापना गर्न सकिनेछ । उक्त निकायले सम्पूर्ण बचत तथा ऋण सहकारी संस्था एवं अन्य लघुवित्त संस्थाको नियमन, निरीक्षण तथा सुपरीवेक्षण गर्नेछ । त्यसो गरेमा नियमनका मापदण्डहरूमा एकरूपता हुने तथा उपभोक्तामा समेत विश्वासनीयता बढ्न जान्छ । तर, यसो गर्दा धेरै संख्यामा रहेका बचत तथा ऋण सहकारी र लघुवित्त संस्थाको निरीक्षण तथा सुपरीवेक्षण गर्न लाग्ने लागत भने भने निकै ठूलो हुने अवधारणापत्रमा उल्लेख छ ।
दोस्रो प्रस्तावमा वित्तीय क्षेत्रको सुपरिवेक्षक केन्द्रीय बैंकलाई ठूला बचत तथा ऋण सहकारी र लघुवित्त संस्थाको मात्र सुपरीवेक्षणको जिम्मा दिन सकिने उल्लेख छ । यस्तो निकायको व्यवस्था गर्दा सुपरीवेक्षण कार्य कम लागतमा सम्पादन गर्न सकिने भए तापनि निरीक्षण तथा सुपरीवेक्षणका लागि ठूला र साना संस्था गरी दुई भागमा छुट्याउनुपर्छ । यसरी विभाजन गर्दा सेवाग्राहीमा (निक्षेपकर्ता) अनिश्चितता बढ्न जाने सम्भावना रहन्छ । हाल निश्चित रकमभन्दा बढी वार्षिक कारोबार गर्ने बचत तथा ऋण सहकारी संस्थाको निरीक्षणका लागि राष्ट्र बैंकले सहकारी विभागलाई सघाउँदै आएको छ ।
तेस्रोमा सरकारले कानुनी व्यवस्थामार्फत तेस्रो पार्टी स्थापना गरी निरीक्षण तथा सुपरीवेक्षण गराउन सक्ने उल्लेख छ । यस्तो निकायको व्यवस्थाबाट निरीक्षक र नियामक तथा सुपरीवेक्षक निकायबीच जानकारी आदानप्रदान गर्न सजिलो र खर्च कम हुन्छ । यो व्यवस्थामार्फत छोटो अवधिका लागि वित्तीय लागत कम हुन्छ । तर, दीर्घकालमा तेस्रो पार्टीको प्राविधिक क्षमता पर्याप्त हुनुपर्ने भएकाले लागत बढ्ने र नियामक निकायबीच विरोधाभाषपूर्ण स्वार्थ बढ्ने सम्भावना पनि रहन्छ । यस्तै, चौथो प्रस्तावमा विद्यमान नियामक निकायको पुनसंरचना गरी निरीक्षण तथा सुपरीवेक्षण गर्ने उल्लेख छ । यस्तो संस्थागत व्यवस्था भएमा पनि पुनर्संरचित निकायहरूमा साधन तथा स्रोतको अभाव रहिरहने चुनौती अवधारणापत्रमा देखाइएको आजको नयाँ पत्रिकामा खबर छ । हाल नेपालमा राष्ट्र बैंकको निरीक्षण एवं सुपरिवेक्षकीय दायरामा नरहेका निक्षेप स्वीकार गर्ने र कर्जा प्रवाह गर्ने १३ हजार ३ सय १३ बचत तथा ऋण सहकारी संस्था रहेका छन् । त्यस्तै, वित्तीय कारोबार गर्ने करिब १५ हजार गैरसरकारी संस्था रहेका छन् । ती संस्थामा अर्बौंको कारोबार हुँदै आएको छ ।
अभिलेख
लोकप्रिय


नोक्सान घटाउँदै नाफामुखी यात्रामा राष्ट्रिय सहकारी बैंक
४ मंसिर २०८२, बुधबार

नियामक र सदस्यकै बेवास्ताका कारण सहकारी समस्यामा परेको निष्कर्ष
२२ कार्तिक २०८२, शुक्रबार
राष्ट्रिय सहकारी महासंघको कामु महाप्रबन्धकमा गोपीकृष्ण भण्डारी नियुक्त
३ श्रावण २०८२, शुक्रबारRecent Posts
तिहारलाई सिर्जनात्मक बनाउँदै विकू, देउसीभैलो प्रतियोगिता आयोजना
२१ कार्तिक २०८३, शुक्रबार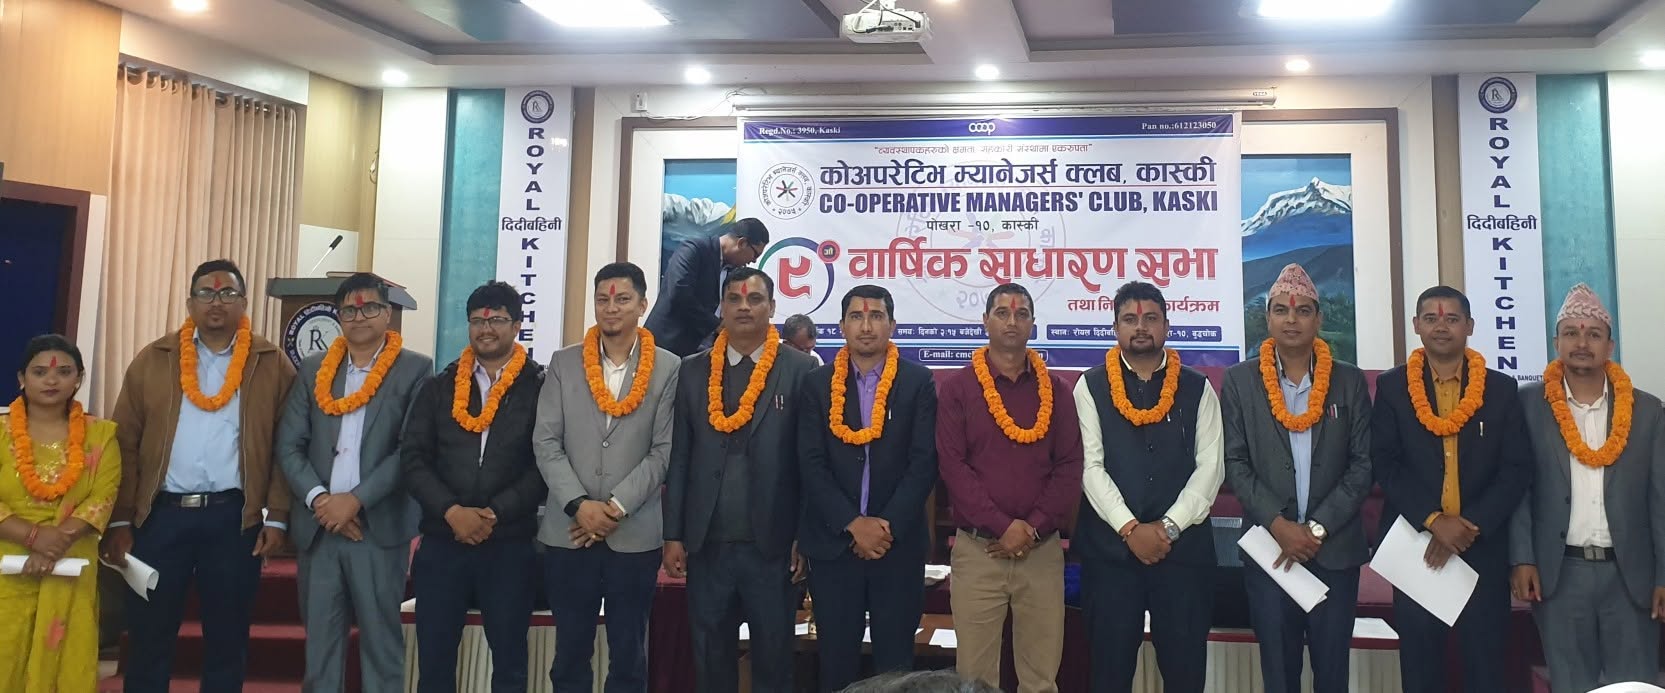
सीएमसी कास्कीमा अधिकारीको नेतृत्व, व्यवस्थापकको क्षमता विकास मुख्य प्राथमिकता
२१ कार्तिक २०८३, शुक्रबार
प्रयास सहकारीको संस्थागत यात्रामा नयाँ फड्को, आफ्नै भवनबाट सेवा सुरु
२० कार्तिक २०८३, बिहीबार