
सहकारी कारोबार जोखिमपूर्ण

काठमाडौं । सहकारीको कारोबार जोखिमपूर्ण बन्दै गएको छ । धेरै ब्याज दिने प्रलोभन देखाई सर्वसाधराणको रकम सञ्चालकले नै कुम्ल्याएर फरार हुन सबैभन्दा सजिलो माध्यम बनेको छ सहकारी ।
त्यस्तै सञ्चालकहरूले संस्थामा जम्मा भएको रकम आफूखुसी चलाएर जोखिममा पारेका छन् । फितलो कानुनको मौका छोपी सहकारीका सञ्चालकहरूले राम्रो आम्दानी गरिरहेका छन् ।
विशेषगरी यस्तो समस्या सहर केन्द्रीत बचत तथा ऋण सहकारीमा देखिएको छ । बैंक तथा वित्तीय संस्थाले भन्दा तेब्बरसम्म ब्याज असुल्ने सहकारी राजधानीमा प्रसस्तै पाइन्छन् ।
नियामक निकायमा सेटिङ मिलाई खुलेआम सहकारीको नाममा ठगी धन्दा मच्चाइरहेका छन् । सदस्यहरूको आर्थिक तथा सामाजिक उन्नतिभन्दा पनि सदस्यहरूबाट कसरी धेरैभन्दा धेरै रकम संकलन गर्ने भन्ने मानसिकता सहकारीका सञ्चालकको हुने गर्दछ । अडिटरसँग मिलेर नाफा कम देखाउने, विभिन्न शीर्षकमा बढी खर्च देखाई केही सञ्चालक मिलेर रकम खाने गर्दछन् ।
गत वर्ष बचत तथा ऋण कारोबार गर्ने समस्याग्रस्त सहकारी संस्थाको छानबिन गर्न गठित जाँचबुझ आयोग गठन भएको थियो । सो आयोगले एक सय ३० सहकारी संस्थालाई समस्याग्रस्त घोषणा गरेको थियो । ती संस्थामा सर्वसाधारणको साढे १० अर्ब ठगी भएको प्रतिवेदन सरकारलाई बुझाएको थियो ।
यही प्रतिवेदनबाट प्रस्टै थाहा हुन्छ, सहकारीको जोखिमपूर्ण कारोबार । सहकारीमा फसेका रकम सर्वसाधारणले हालसम्म पनि फिर्ता पाएका छैनन् । सहकारी सुधारका लागि यस आयोगअघि अर्थमन्त्रालयका सहसचिव बैकुण्ठ अर्यालको संयोजकत्वमा र डेपुटी गभर्नर महाप्रसाद अधिकारीको संयोजकत्वमा दुईवटा छुट्टाछुट्टै समिति बनाएको थियो । यी सबै आयोगले बुझाएको प्रतिवेदन सम्बन्धित निकायमा थन्केर बसेको छ ।
विभागले गरेको केही प्रतिनिधि अनुगमनमा समेत सहकारीले जथाभावी लगानी र सञ्चालकले रकम दुरूपयोग गरेकाले सहकारीमा रहेको निक्षेप जोखिममा रहेको भेटिए पनि त्यसलाई सुरक्षित गर्न सरकारले कुनै कदम चालेको छैन ।
हाल सहकारीमा व्यापक समस्या आएको र सहकारीलाई सरकारी नियन्त्रणमा राख्नुपर्ने सहकारी तथा गरिबी निवारण मन्त्रालयका सहसचिव पुरुषोत्तम कुँवरको भनाइ छ । ‘बैंक तथा वित्तीय संस्थाहरूलाई झैं सहकारीलाई पनि कडा कानुन बनाई नियन्त्रणमा राख्न नसके थप समस्या उत्पन्न हुन्छ,’ कुँवरले भने, ‘हालको कानुनका कारण सहकारीपीडितलाई न्याय दिन नसकेको हो ।’
सहकारीका सिद्धान्तलाई सञ्चालनमा ल्याउन नसक्दा बेला–बेलमा बदनाम बन्न पुगेको सहकारीविज्ञ अविन ओझाको भनाइ छ । आधुनिक सहकारी अभियान वचत तथा ऋणको साँघुरो धरातलबाट माथि उठेर सामाजिक उपयोगिताका क्षेत्रमा विस्तारित हुनुपर्ने उनले बताए ।
‘सहकारीको ध्येय मुठीभर सञ्चालकहरूको आर्थिक विकासको साधनभन्दा पनि समग्र सदस्यहरूको सामाजिक आर्थिक विकासको माध्यम बन्न सक्नु पर्दछ,’ उनले भने, ‘यसका निम्ति सम्बन्धित निकायले अनुकुल वातावरण तयार परिदिनु पर्दछ ।’ सहकारीहरूलाई बैंक तथा वित्तीय कम्पनीको प्रकृति कम र सदस्याको सामाजिक आर्थिक विकासको माध्यमको रूपमा बढी अग्रसर हुनुपर्ने उनको बुझाइ छ ।
‘सहकारीले पाएको संवैधानिक पहिचानलाई संस्थागत गर्न सहकारीमा देखापरेका जोखिम तथा चुनौतीहरू यथाशिघ्र सम्बोधन गरिनुपर्दछ,’ उनले भने, ‘यसका लागि समयसापेक्ष ऐन, नियमावली तथा कार्यविधि जारी तथा परिमार्जन गर्दै नीतिगत रूपमा सहकारीलाई प्रभावकारी, प्रतिफलमुखी, जवाफदेही एवं जिम्मेवार बनाउनेतर्फ सम्बन्धित सम्पूर्ण निकायको ध्यान अविलम्ब पुग्न जरुरी छ ।’
सदस्यकै शोषण
सहकारीका मालिक भनेकै सदस्य हुन् । तर, व्यवहारमा सहकारी सञ्चालक नै सहकारीका मालिक भएका छन् । सहकारीका सञ्चालकहरू मेरो सहकारी भन्दै हिँड्छन् । सहकारीबाट मोटो तलब, बैठक भत्ता, यातायात खर्च, दशैं भत्तालगायत लिन्छन् ।
विदेश जान पर्यो भने संस्थाबाटै पैसा हाल्छन् । करोडौंको गाडी चढ्छन् । यती मात्र नभई बैंक तथा वित्तीय संस्थाभन्दा तेब्बर ब्याज सदस्यबाटै असुल्ने गरेका छन् । समयमै ऋण तिरेनन् भने घरजग्गा लिलामी प्रक्रिया नियमविपरीत गर्छन् । नेपालका बचत तथा ऋण सहकारीहरूले सदस्यहरूलाई शोषण गरिरहेको सहकारी तथा गरिबी निवारण मन्त्रालयका उपसचिव बाबुराम भुसाल बताउँछन् ।
सहकारीले सदस्यहरूलाई चर्को ब्याजमा कर्जा प्रवाह गरेर शोषण गरेको उनको भनाइ छ । ‘नेपालका सहकारीहरूमा नाफा कमाउने होड चलेको छ, यसै कारण पछि समस्या उत्पन्न हुन्छ,’ उनले भने, ‘बचत तथा ऋण सहकारी बैंक तथा वित्तीय संस्थाभन्दा सहकारीमा केही फरक छैन ।’
फितलो कानुन
२०४८ सालमा बनेको सहकारी ऐन हाल फितलो देखिएको छ । फितलो कानुन हुँदा ‘माफिया’हरूले त्यसको फाइदा उठाइरहेक छन् । बैंक तथा वित्तीय संस्थाहरूभन्दा सहकारीबाट सजिलै फाइदा लुट्न सकिने भएकाले ‘माफिया’हरू सहकारीतर्फ आकर्षित भएका छन् । फितलो कानुनको फाइदा उठाई सहकारीका सञ्चालकहरूले अकूत सम्पत्ति कमाएका छन् ।
ऐन, नियम, नियमावली, विधान, मापदण्ड आदि पालना नगरेमा बाध्यात्मक रूपमा पालना गराउने शक्ति कुनै निकायमा छैन । यही कारण पनि माफियाहरूलाई सहज भइरहेको छ । विधानअनुरूप काम गर्छु भनेर स्थापना भएका संस्थाहरू विधानअनुसार सञ्चालन भएका छैनन् ।
प्रत्येक संस्था वा संघले प्रत्येक वर्ष कारोबारको वार्षिक प्रतिवेदन तथा लेखापरीक्षण प्रतिवेदनको साथै बचत वितरणसम्बन्धी तय गरेको नीति तथा योजना, सञ्चालकहरूको नाम तथा बाँकी कार्याविधिको सूची, साधारणसभाको बैठकको निर्धारित मिति र समय–समयमा रजिस्ट्रारले तोकिदिएको अन्य विवरण नबुझाएमा १५ सय रुपैयाँसम्म जरिवाना हुने व्यवस्था रहेको छ ।
नबमोजिम दर्ता भएको संस्था वा संघबाहेक दफा ४६ को बर्खीलाप हुने गरी व्यापार व्यवसाय गर्ने व्यक्तिलाई रजिस्ट्रारको आदेशले दुई हजार रुपैयाँसम्म जरिवाना हुने उल्लेख गरेको छ । जरिवाना भएपछि त्यस्तो व्यक्तिले सोही दफाको बर्खीलाप हुने गरी पुनः व्यापार वा व्यवसाय गरेको ठहरिएमा दोस्रोपटकदेखि प्रत्येकपटकका लागि पाँच हजार रुपैयाँसम्म जरिवाना हुने व्यवस्था गरेको छ । तर, हालसम्म यस्तो कारबाही गरेको उदाहरण पाइँदैन ।
सरकारी बेवास्ता
सरकारी तथ्यांकअनुसार देशभर एक सय ३० वटा सहकारी संस्था समस्याग्रस्त छन् । सरकारले समस्याग्रस्त घोषणा गरेको लामो समय भए पनि पीडितले न्याय पाउन सकेका छैनन् । ती संस्थामा कूल १० अर्ब ८७ लाख ८४ हजार पाँच सय ९१ रुपैयाँ ४७ पैसा सदस्यहरूको दाबी परेको छ ।
सञ्चालकले आफैंले पैसा झिकेर घरजग्गामा लगानी गरेका संस्थाहरू मन्दी आएपछि समस्याग्ररस्त बनेको बचत तथा ऋण कारोबार गर्ने समस्याग्रस्त सहकारी संस्थाको छानबिन गर्न गठित जाँचबुझ आयोग, २०७० को प्रतिवेदनमा उल्लेख गरिएको छ ।
च्याउसरि उम्रिएका सहकारी संस्था दर्ता भएपछि जताततै निक्षेप संकलन गर्ने छुट दिइएको छ । तर, तिनको नियमन र सुपरिवेक्षण प्रभावकारी नहुँदा सर्वसाधारणको निक्षेप डुब्ने अवस्थामा पुगेको हो ।
हालको कानुनी व्यवस्थाले नियमलाई उल्लंघन गर्ने सहकारीलाई नियामक निकायले एक हजार पाँच सय रुपैयाँ मात्रै जरिवाना वा खारेज गर्न सक्छ । तर, खारेज गर्दा सर्वसाधारणको निक्षेप झन् जोखिममा पर्ने हुन्छ । त्यस कारणले पनि खारेज भएका छैनन् ।
सहकारीको अनुगमन सरकारले गर्नुपर्छ कि पर्दैन भन्ने ऐनले प्रस्ट गर्न सकेको छैन । ऐनमा रजिस्ट्रारले सोधपुछ गर्ने र निरीक्षण गरी सुझाव दिने दफा ३५ र ३६ को व्याख्याले सहकारी संस्थालाई सहकारी सिद्धान्त, मूल्य र वित्तीय अनुशासन पालना गराउने कार्यबाट सरकारलाई बाहिर राखेको छ ।
नागरिकसित पैसा उठाउने संस्थाले उनीहरूको हितमा काम गरेको छ कि छैन भनेर अनुगमन तथा नागरिकको सम्पत्तिको रक्षा गर्ने सरकारको दायित्व नै अस्वीकार गरेको छ ।
फलतः सहकारी सिद्धान्तविरुद्धको कसुर तथा सहकारी वित्तीय कसुर दुवैबाट सहकारी क्षेत्रलाई कलंक लाग्नबाट बचाउन सक्ने अवस्था छैन । अर्बौंको हिनामिना भए पनि असुल उपर गर्ने, दण्ड गर्ने उपयुक्त कानुनी व्यवस्था ऐनमा प्रस्ट छैन ।
कमजोर सहकारी अभियान
सहकारीको समस्या समाधानमा सहकारी अभियानले खासै चासो देखाएको छैन । सहकारीको अभिभावक निकाय राष्ट्रिय सहकारी संघ राजनीति गर्ने थलो भएको छ । सहकारी क्षेत्रलाई बदनाम हुने खालका गर्ने सहकारीलाई कारबाही गर्न संघले दिनुपर्छ । सर्वसाधारणको फसेको निक्षेप फिर्ता गर्न संघले पहल गर्नुपर्छ ।
राजनीति गर्ने थलो
सहकारीका विभिन्न संघ राजनीति गर्ने थलोको रूपमा विकास भएको छ । सदस्य संस्थाहरूको विकास र प्रवद्र्धनको काम गर्ने भनेर स्थापना भएका संघहरू राजनीतिक थलोको रूपमा विकास भएका हो । त्यसको गतिलो उदाहरण हो सहकारीका अभिभावक निकाय राष्ट्रिय सहकारी संघ ।
जहाँ राजनीतिक दलअनुसारको पदीय भागबन्डा हुन्छ । त्यस्तै अन्य केन्द्रीय संघ, जिल्ला संघ, विषयगत जिल्ला संघको हालत पनि त्यस्तै छ । सहकारी संस्थाहरूमा देखिएको समस्यामा संघहरूले केही कदम पनि चालेको पाइदैन । अभिभावक निकायमा बस्ने जिम्मेवार व्यक्तिहरू राजनीति गर्नाले सदस्य संस्थाहरूलाई थप समस्या उत्पन्न हुने गर्दछ ।
कडा कानून आवश्यक
सिद्धान्तविरुद्ध काम गर्ने सञ्चालक तथा कर्मचारीलाई कसुर र वित्तीय कसुर कानुनी व्यवस्था गर्न आवश्यक छ । कसुर गरेमा दन्ड सजायको कडा व्यवस्था गरिनुपर्छ । न्यायाधीकरणमा मुद्दा चलाउने व्यवस्था लागु गर्न सके सहकारीमा कम समस्या देखिने निश्चित छ ।
हरेक क्षेत्रमा कानुन कडाभन्दा कडा चाहिन्छ ता कि त्यस्ता गल्ती गर्ने मानसिकता कहिल्यै नआओस् । यसो हुनाले पीडितले परम्परागत न्याय प्रणालीबाट भन्दा छिटो छरितो न्याय पाउन सक्छन् । रजिस्ट्रार र जिल्ला सहकारी अधिकृतलाई कानुनी रूपमा अधिकारसम्पन्न गराउनु पर्छ ।
साैर्य दैनिक
अभिलेख
लोकप्रिय


नोक्सान घटाउँदै नाफामुखी यात्रामा राष्ट्रिय सहकारी बैंक
४ मंसिर २०८२, बुधबार

नियामक र सदस्यकै बेवास्ताका कारण सहकारी समस्यामा परेको निष्कर्ष
२२ कार्तिक २०८२, शुक्रबार
राष्ट्रिय सहकारी महासंघको कामु महाप्रबन्धकमा गोपीकृष्ण भण्डारी नियुक्त
३ श्रावण २०८२, शुक्रबारRecent Posts
तिहारलाई सिर्जनात्मक बनाउँदै विकू, देउसीभैलो प्रतियोगिता आयोजना
२१ कार्तिक २०८३, शुक्रबार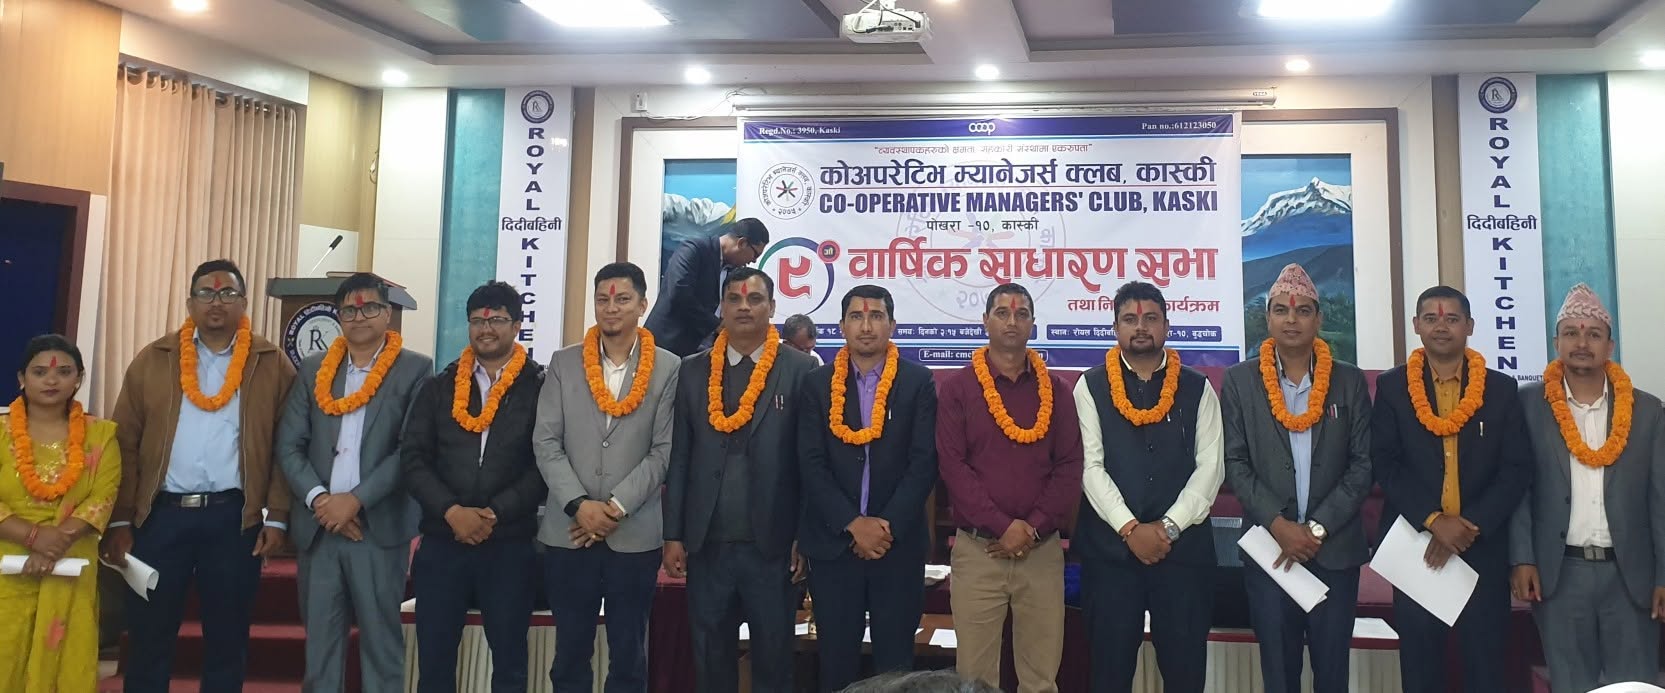
सीएमसी कास्कीमा अधिकारीको नेतृत्व, व्यवस्थापकको क्षमता विकास मुख्य प्राथमिकता
२१ कार्तिक २०८३, शुक्रबार
प्रयास सहकारीको संस्थागत यात्रामा नयाँ फड्को, आफ्नै भवनबाट सेवा सुरु
२० कार्तिक २०८३, बिहीबार