
यस्तो छ ,आर्थिक बिधेयक २०७१मा सहकारी संघ / सस्थालाई प्रदान गरेका मुख्य सुबिधा
जोखिम बेहोर्ने कोष सम्बन्धमा : ऐनको दफा ५९ को उप दफा (१ख)
· सहकारी सस्थाले जोखिम ब्योहोरने कोषमा राखेको अशुल हुन् बाकी ऋण रकमको पाँच प्रतिशतसम्मको रकम खर्चको रुपमा कट्टी गरिनेछ ।
कर को दयरामा आउनेलाई आयकर , शुल्क तथा ब्याज मिनाहा हुने सम्बन्धमा
१. सहकारी ऐन २०४८ बमोजिम दर्ता भै आयकर एन २०५८ बमोजिम कर लाग्ने सहकारी संस्था वा संघले संन्धित निकायमा पेसा गरेको मान्यता प्राप्त लेखा परिक्षण प्रतिबेदनको आधारमा आर्थिक वर्ष २०६७/०६८ , २०६८/६९, २०६९/७० को आय बिवरण र सो मा लाग्ने आयकर २०७१ साल पौष मसान्त सम्ममा दाखिला गरेमा सो भन्दा अधिक वर्षहरुको आय विवरण पेसा गर्नु पर्ने छैन र सोमा लाग्ने कर शुल्क तथा ब्याज मिनाहा हुने छ ।
१. सहाकरी ऐन २०४८ बमोजिम दर्ता भै आयकर ऐन २०५८ बमोजिम कर लाग्ने सहकारी संस्था वा संघले संन्धित निकायमा पेस गरेको मान्यता प्राप्त लेखा परिक्षण प्रतिबेदनको आधारमा आर्थिक वर्ष २०६७/०६८, २०६८/६९, २०६९/७० मा स्रोतमा कर कट्टी गरि बुझाउनु पर्ने ब्याज कर, बहाल कर तथा अग्रिम आयकर लगायत कट्टी गर्नु पर्ने अन्य कर रकम २०७१ साल पौष मसान्त सम्ममा बुझाएमा सोमा लाग्ने शुल्क तथा ब्याज मिनाहा हुने छ ।
३. उप दफा १ र २ मा उल्लेखित सहकारी संघ सस्था सो उपदफाहरुमा तोकिएको अबधि सम्म आय बिवरण र तिनु बुझाउनु पर्ने कर दाखिला नगरेमा यस्ता सहाकरी संघ सस्था बाट साबिक देखिकको तिर्नु बुझाउनु पर्ने सम्पूर्ण कर, शुल्क तथा ब्याज समेत हिसाब गरि अशुलउपर गरिने छ ।
अभिलेख
लोकप्रिय


नोक्सान घटाउँदै नाफामुखी यात्रामा राष्ट्रिय सहकारी बैंक
४ मंसिर २०८२, बुधबार

नियामक र सदस्यकै बेवास्ताका कारण सहकारी समस्यामा परेको निष्कर्ष
२२ कार्तिक २०८२, शुक्रबार
राष्ट्रिय सहकारी महासंघको कामु महाप्रबन्धकमा गोपीकृष्ण भण्डारी नियुक्त
३ श्रावण २०८२, शुक्रबारRecent Posts
तिहारलाई सिर्जनात्मक बनाउँदै विकू, देउसीभैलो प्रतियोगिता आयोजना
२१ कार्तिक २०८३, शुक्रबार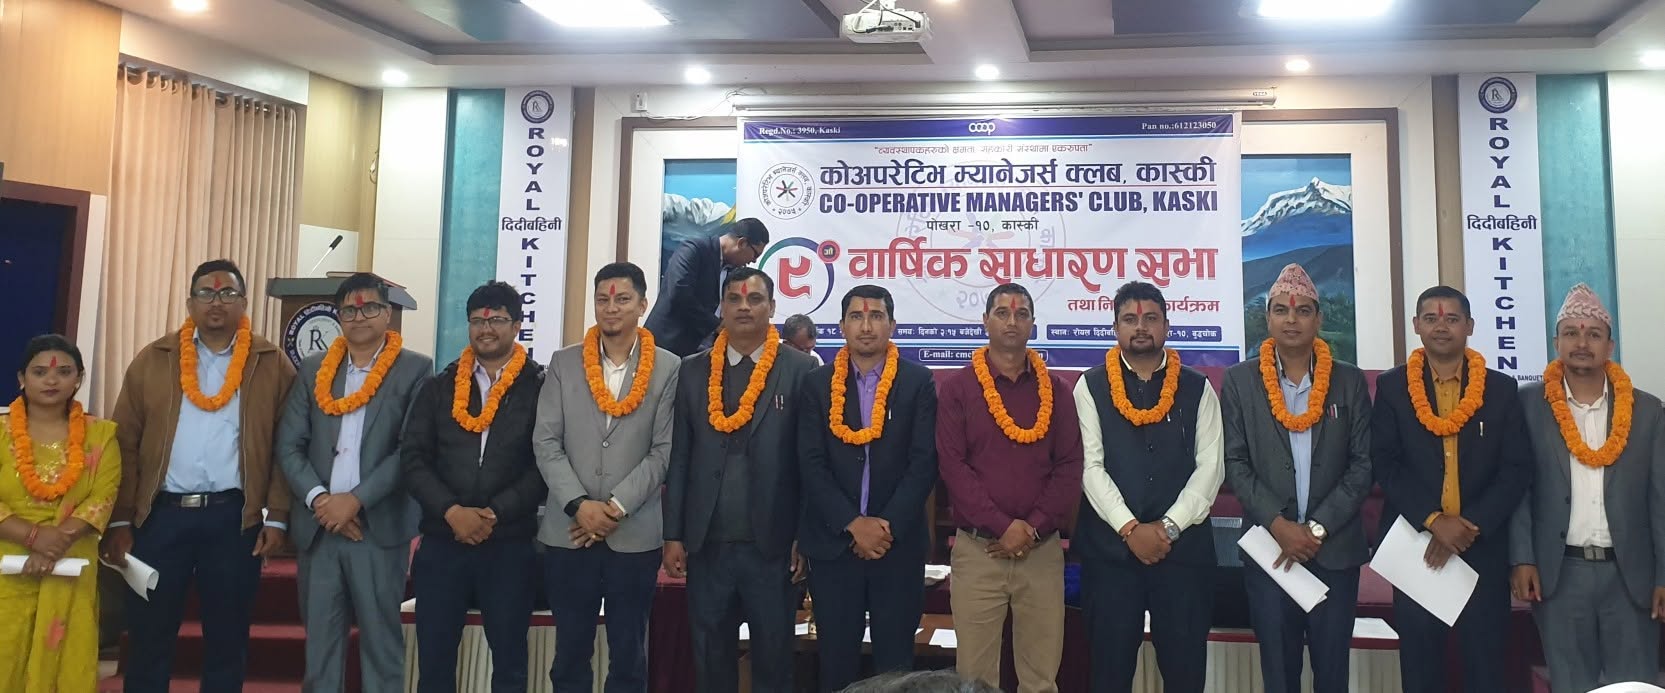
सीएमसी कास्कीमा अधिकारीको नेतृत्व, व्यवस्थापकको क्षमता विकास मुख्य प्राथमिकता
२१ कार्तिक २०८३, शुक्रबार
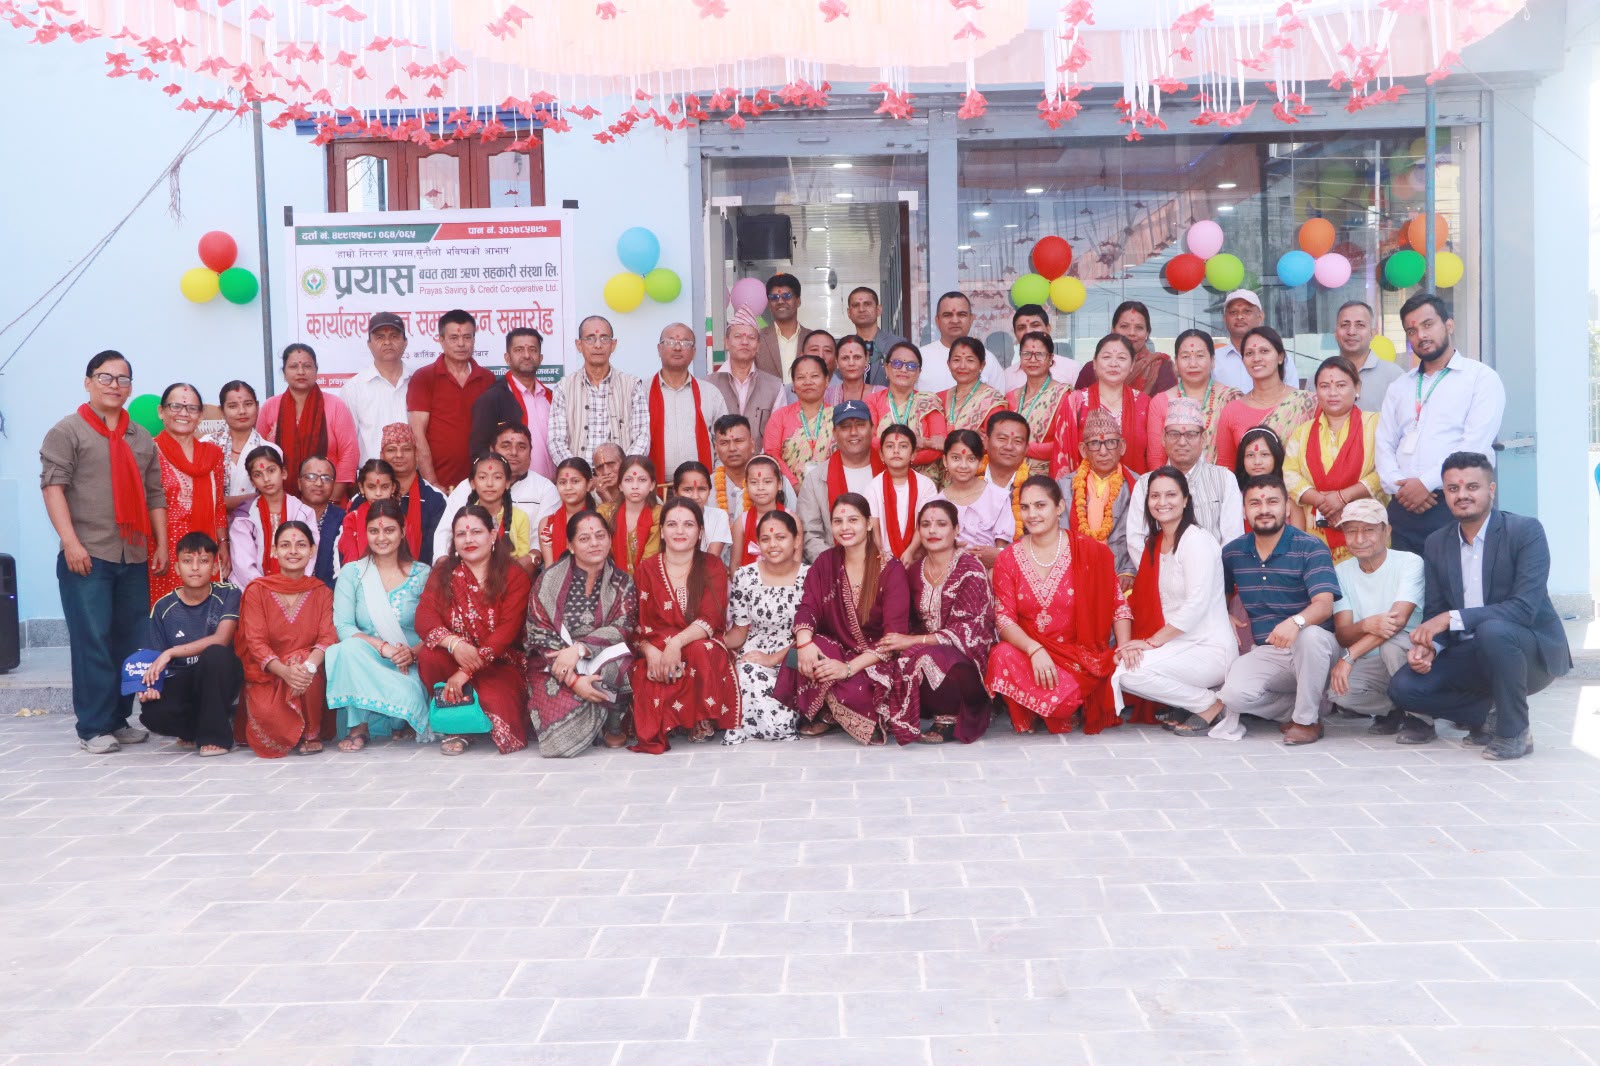
प्रयास सहकारीको संस्थागत यात्रामा नयाँ फड्को, आफ्नै भवनबाट सेवा सुरु
२० कार्तिक २०८३, बिहीबार