
लगानी वातावरण नहुँदा कर्जाको माग बढेन
मौद्रिक नीतिको एउटा प्रमुख लक्ष्य मूल्यवृद्धि नियन्त्रण हो। तर पछिल्ला आवमा मौद्रिक नीतिले मूल्यवृद्धि नियन्त्रण भएन नि?
मूल्यवृद्धिलाई एकल अंकमा राख्न सक्नु ठूलो चिन्ताको विषय हो। दक्षिणएसियाको समग्र मूल्यवृद्धि पनि दोहोरो अंकको नजिक छ। आर्थिक वृद्धिदर बढी हासिल गर्न खोजेका देशमा माग बढ्ने हुँदा त्यसले मूल्यमा चाप पर्छ। मूल्यवृद्धि घट्न उपभोग्य वस्तु र सेवाको पनि उत्पादन बढ्नुपर्छ। तर हाम्रो उत्पादन बढेको छैन। अहिले हाम्रोमा आयात बढ्नुपछाडि मागमा भएको वृद्धि नै प्रमुख कारण हो। यसले पनि मूल्यवृद्धिलाई एउटा स्तरमा राख्न मद्दत गरेको छ। आन्तरिक रूपमा उत्पादन बढाउन उद्योग, कृषि र सेवा क्षेत्रमा लगानी बढाउनुपर्छ। अहिले कृषि, उद्योग र सेवा क्षेत्रमा लागत बढेका कारण त्यसको प्रभाव उत्पादनमा पर्ने गरेको छ। यसले मूल्यवृद्धि बढाउन सहयोग गरेको छ। बजार प्रतिस्पर्धी नहँुदा पनि मूल्यवृद्धि भएको हो। थोक बिक्रेता सीमित रहेकाले बजार केही व्यक्तिको नियन्त्रणमा छ। यसले उपभोग्य वस्तु उपभोक्तासम्म आइपुग्दा महँगो हुने गरेको छ। यसका लागि संरचनागत सुधार गर्नुपर्छ। सरकारका संरचना बलियो बनाएर बजारलाई सही लयमा हिँडाउनु आवश्यक छ।
चालू आवमा आठ प्रतिशतमा मूल्यवृद्धि नियन्त्रण गर्न र ६ प्रतिशतमा आर्थिक वृद्धिलाई उकास्न कस्ता चुनौती छन्?
गत वर्षको अन्त्यमा सरकारी खर्च बढेको हुनाले मुद्राप्रदाय बढेको थियो। गतवर्ष औसतमा नौ प्रतिशत मूल्यवृद्धि भएको देखिन्छ। अघिल्ला वर्षमा मौद्रिक नीतिले मुद्राप्रदायलाई नियन्त्रणमा राख्दा पनि मूल्यवृद्धि नियन्त्रणमा आएन। मुद्राप्रदाय १९ प्रतिशतले बढ्ने भएको हुनाले चालू आर्थिक वर्षको मौद्रिक नीति केही कठोर खालको ल्याइएको हो। मुद्राका कारण हुनसक्ने मूल्यवृद्धिलाई रोक्न मौद्रिक नीति केही कठोर भएको हो। यसले मूल्यवृद्धि नियन्त्रण गर्न सजिलो हुन्छ। चालू आर्थिक वर्षमा १८ प्रतिशतले निजी क्षेत्रमा जाने कर्जा वृद्धि हुन्छ भन्ने अनुमान छ। सरकारी क्षेत्रमा जाने ऋण कम हुने देखिन्छ। यस्तै १८ प्रतिशत निजी क्षेत्रमा जाने कर्जा प्रवाह पनि अनुत्पादक क्षेत्रमा गयो भने त्यसले आर्थिक वृद्धिदर बढाउँदैन। त्यसैले राष्ट्रबैंकले मौद्रिक नीतिमा उत्पादनमूलक क्षेत्रको कर्जा प्रवाहमा जोड दिएको छ। कृषि र ऊर्जा क्षेत्रमा हुने लगानी बढ्ने तथा अहिलेका उद्योगहरू क्षमताअनुसार चल्ने हो भने ६ प्रतिशतको आर्थिक वृद्धिदर हासिल गर्न कुनै कठिन छैन।
मौद्रिक नीतिले घरजग्गा व्यवसायलाई सम्बोधन नगर्नुको कारण के होला?
घरजग्गा व्यवसायी कहिले मौद्रिक नीतिले घरजग्गा व्यवसायलाई बढी सम्बोधन गर्यो भन्नुहुन्छ। कहिले कम सम्बोधन गर्यो भन्नुहुन्छ। राष्ट्रबैंकको व्यवस्थाअनुसार कुल कर्जाको २५ प्रतिशतसम्म घरजग्गा क्षेत्रमा दिन पाइन्छ। अहिले घरजग्गा क्षेत्रमा एक खर्बभन्दा कम रकम लगानी भएको छ। समग्रमा १० खर्ब कर्जा लगानीमा अझै पनि एक खर्ब ५० अर्ब कर्जा वित्तीय संस्थाले घरजग्गा क्षेत्रमा दिन सक्ने ठाउँ छ। यो कर्जा लगानीको आधारले ठूलो रकम हो। तर घरजग्गा व्यवसायीले मध्यम वर्गलाई केन्द्रित गरेर निर्माण गर्नुपर्यो। एक करोडभन्दा बढीको अपार्टमेन्ट बनाउनेको समस्या राष्ट्रबैंकले सम्बोधन गर्न सक्दैन।
ब्याजदर सस्तो हुँदा पनि निजी क्षेत्रबाट कर्जाको माग किन बढ्न सकेन?
लगानीको वातावरण नभएका कारण कर्जा माग बढ्न नसकेको हो। बैंक तथा वित्तीय संस्थाले विभिन्न परियोजनामा कर्जा प्रवाह गरे पनि ती परियोजना कार्यान्वयनमा आउन सकेका छैनन्। अहिले लगानी गर्न पुँजी र ब्याजभन्दा पनि संरचनात्मक समस्या बढी छन्। राष्ट्रबैंकले उत्पादनशील क्षेत्रमा कर्जा लगानी अनिवार्य गरेपछि त्यतातिर जाने कर्जा बढेको छ। विगतमा तीन प्रतिशत पनि कृषिमा लगानी नगर्ने बैंकहरूको अहिले आठ प्रतिशत कृषिमा गएको छ। आफ्नो सीमामा बाँधिएर राष्ट्रबैंकले मौद्रिक नीति सार्वजनिक गरेको हुन्छ। अहिले पनि हामीले बजारमा आधारित मौद्रिक उपकरणमा बढी जोड दिएका छौं। तर भारतमा अहिले पनि ब्याजदर केन्द्रीय बैंकले तोक्ने व्यवस्था छ। हामी नियामकको सीमित भूमिकामा बसेर सक्दो गरिरहेका छौं। किनकि सन् २००८ को विश्वव्यापी संकट पनि कमजोर नियमनका कारण आएको हो। यसैले नियामक निकायले आफ्नो जिम्मेवारी र दायित्व दुवै बुझेर काम गर्नुपर्ने हुन्छ।
पछिल्ला वर्षमा हाम्रो बजारमा आएका केही विकृति पनि सरकार र नियामक निकायको कमजोरीको कारण होइन र?
नेपालमा पनि उदारीकणपछि राज्यको भूमिका कमजोर भयो। हामीले पनि बजारलाई सबै कुरा छाड्दै गयौं। तर बजार त्यसअनुसार प्रतिस्पर्धी भएन। उदाहरणका लागि यातायात क्षेत्रलाई हेर्न सकिन्छ। यातायात क्षेत्रमा निजी क्षेत्रको प्रवेश भयो। तर अहिले त्यो बजारमा सिन्डिकेट कायम छ। यसलाई राज्यले तोड्न सकेको छैन। विगतमा विश्वव्यापी रूपमा बजारले जे गर्छ, त्यो ठीक हुन्छ भन्ने मान्यताले काम गर्यो। यसले गर्दा समस्या उत्पन्न भयो। उदारीकण भए पनि नियामक निकायको संस्थागत विकास हुन सकेन। बजार पनि बजारको भावनाअनुसार चल्न सकेन। विश्वमा आर्थिक संकट आउनुको पछाडि विभिन्न क्षेत्रका नियामक निकायबीच समन्वयन हुन सकेन। एउटाले ल्याएको नीति अर्को निकायबाट उल्ट्याउने काम भयो। यसैले नियामक निकाय एउटै छाताभित्र आउनुपर्छ भनेर अर्थमन्त्रीको संयोजकत्वमा उच्चस्तरीय वित्तीय क्षेत्र समन्वय समिति गठन गरिएको हो। खासगरी वित्तीय क्षेत्रमा बदमासी गरेको व्यक्ति बिमा र सहकारी क्षेत्रमा जाने, बिमा क्षेत्रमा बदमासी गरेको व्यक्ति बैंकिङ क्षेत्रमा आउने प्रवृत्ति रोक्न नियामक निकायबीच समन्वयको आवश्यकता थियो। वित्तीय क्षेत्रमा आवश्यक समन्वयनका लागि समिति गठन गरिएको हो। यसले बजारलाई ठीक ढंगले सञ्चालन गर्न सहयोग पुर्याएको छ। तर अहिले सबै नियामक निकायलाई एउटा छाता ऐन आवश्यक देखिएको छ।
नियामक निकायले बजार नियमन गर्छ तर नियामक निकायलाई कसले नियमन गर्ने त?
नियामक निकाय सरकारको अंग हो। अहिलेको अवस्थामा अर्थ मन्त्रालयबाट नियामक निकायका लागि समन्वयन काम हुँदै आएको छ। भोलि नियामक निकायलाई बढी अधिकार दिएमा यसलाई संसद्को मातहतमा पनि ल्याउन सकिन्छ। अहिले अर्थ मन्त्रालयभित्र पनि वित्तीय क्षेत्र हेर्ने छुट्टै विभाग गठन भएको छ। यसले वित्तीय क्षेत्रमा समन्वयनको काम गरिरहेको छ। नियामक निकायलाई पनि नियमन गर्न आवश्यक छ किनकि बढी अधिकारले नियामक निकाय पनि विवादित हुनसक्छ।
पछिल्ला वर्ष वित्तीय क्षेत्रमा अपराधका घटना बढेको देखियो नि?
वित्तीय क्षेत्रमा अपराधको संख्यामा वृद्धि भएको होइन। अपराधका घटना बाहिर आएका मात्र हुन्। २०६६/६७ सालमा देखिएको जस्तो समस्या अहिले वित्तीय क्षेत्रमा छैन। कमसल धितोमा रहेर कर्जा प्रवाह गरेका कारण केही वित्तीय संस्था समस्यामा परे। गल्ती गर्नेहरू कानुनको दायरामा आइसकेको अवस्था छ।
समस्याग्रस्त घोषणा भएका वित्तीय संस्थाबाट निक्षेपकर्ताले अहिलेसम्म पनि निक्षेप पाउन सकेका छैनन्। नियामकले समस्याग्रस्त घोषणा गर्दैमा उसको दयित्व सकियो?
राष्ट्रबैंक समस्याग्रस्त घोषणा भएका वित्तीय संस्थाबाट निक्षेपकर्तालाई पैसा फिर्ता दिलाउन लागिरहेको छ। राष्ट्रबैंकले व्यवस्थापन नियन्त्रणमा लिएका वित्तीय संस्थामा पनि कर्जा असुलीलाई महत्त्व दिइएको छ। कतिपय कर्जाको फाइलसमेत नपाइएको अवस्था छ। त्यस्तो समस्या समाधान गर्न राष्ट्रबैंकले कानुन संशोधन गरेर फास्टट्र्याकमार्फत खराब संस्थाको खारेजी गर्ने योजना बनाएको छ। समस्याग्रस्त वित्तीय संस्थाका निक्षेपकर्ताको निक्षेप फिर्ता गरेपछि मात्र संस्था खारेजी गर्ने तयारी राष्ट्रबैंकको हो।
निक्षेपकर्ता मात्र हैन, अपार्टमेन्ट खरिदका लागि पैसा हालेका सर्वसाधारणले अपार्टमेन्ट पाएका छैनन्। त्यस्ता परियोजनामा बैंक तथा वित्तीय संस्थाको पनि लगानी छ। यसको समस्या समाधान कसरी हुन्छ?
यसका लागि धेरै निकायबीच समन्वयन आवश्यक छ। विगतमा बैंकका साथीले पनि त्यस्ता परियोजनामा आँखा चिम्लेर लगानी गरे। अपार्टमेन्ट खरिद गर्ने ग्राहकले पनि कसरी परियोजना बन्दै छ, त्यस विषयमा ध्यान दिएनन्। यसका कारण सर्वसाधारण समस्यामा परेका छन्। यसरी समस्या उत्पन्न गर्नेलाई कानुनी कारबाहीको दायरामा ल्याउनुपर्छ। अपार्टमेन्ट निर्माणका लागि ग्राहकले बैंकसँग समन्वयन गरेर परियोजना पूरा गर्न सक्छ। समस्या परेको व्यवसायीको सम्पत्ति र दायित्व मूल्यांकन गर्ने कुरा आएको छ। त्यस विषयमा राष्ट्रबैंकले समम्वयन गर्दैछ।
यस्ता खालका समस्या समाधान गर्न सम्पत्ति व्यवस्थापन कम्पनी निर्माण गर्ने कुरा अघिल्लो मौद्रिक नीतिमा थियो तर त्यो कता हरायो?
राष्ट्रबैंकले सम्पत्ति व्यवस्थापन कम्पनी ल्याउने घोषणा गरेको थियो। कम्पनी स्थापना गर्न केही निजी कम्पनी इच्छुक पनि देखिएका थिए। तर उनीहरूले व्यवसायको ग्यारेन्टी गरिदिनुपर्ने सर्त राखेको हुँदा कम्पनी स्थापना भएन। कुनै पनि निजी कम्पनीको व्यवसायको ग्यारेन्टी राज्यले लिन सक्दैन।
तपाईं गभर्नर भएर आउँदाको वित्तीय क्षेत्रको समस्या र अहिले कार्यकाल पूरा गर्न लागेको समयमा वित्तीय क्षेत्रमा के समस्या छ?
पाँच वर्षअगाडि वित्तीय क्षेत्रको स्थायित्वमा समस्या थियो। सञ्चारमाध्यममा पनि यति बैंक ढल्ने भन्ने खालका समाचार आउने गर्थे। सबै बैंक तथा वित्तीय संस्थाप्रति सबैको आशंका थियो। विदेशमा रहेका गैरआवासीय नेपालीले पनि कुन बैंक तथा वित्तीय संस्थाबाट पैसा पठाउँदा राम्रो हुन्छ भन्ने प्रश्न गर्नुहुन्थ्यो। अहिले त्यो समस्या हटेको छ। गल्ती गर्नेहरू कानुनको दायरामा आएका छन्। बैंकिङ भनेको व्यापार होइन भन्ने बुझाइ आएको छ। खराब भएका वित्तीय संस्थाको पनि सम्पत्ति बिक्री गर्दा दायित्व पूरा हुने स्थिति छ। तर विगतमा वित्तीय प्रणालीमा आउनै नहुने व्यक्तिहरू पनि आए। त्यो समस्या अझै पनि कायम छ। आयातमुखी अर्थतन्त्र भएको हुनाले बैंक तथा वित्तीय संस्थाको कर्जा प्रवाह पनि व्यापारिक खालको कर्जामा बढी छ। अहिले बैंकिङ प्रणालीमा ५० अर्बको तरलता छ। त्यो भनेको एउटा ठूलो जलविद्युत् परियोजनामा ऋण दिन पनि नपुग्ने रकम हो। एउटा केन्द्रीय बैंकको गभर्नरले चाहेरमात्र अर्थतन्त्रका आधारभूत संरचनामा परिवर्तन हुँदैन। तर विगतमा कतिपय वित्तीय संस्था घरजग्गाका कम्पनीजस्ता भएका थिए। त्यो समस्या अहिले हटेको छ। बैंक तथा वित्तीय संस्थाले गरेको लगानीको जोखिम पनि न्यूनीकरण भएको छ।
राष्ट्रबैंकले दोस्रो चरणको वित्तीय सुधार कार्यक्रम ल्याउने बताएको छ। यसमा कस्ता विषयमा सुधार हुन्छन्?
यसमा पहिलेको सुधार प्रक्रियामा भएका राम्रा विषयलाई निरन्तरता दिने हो। पहिले वित्तीय सेवा पुगेको क्षेत्रलाई व्यवस्थित गर्ने र वित्तीय पहुँच नपुगेका क्षेत्रमा वित्तीय सेवा पु:याउने काम सुधार कार्यक्रममा गर्ने हो। बैंक तथा वित्तीय संस्थाको पुँजी सुदृढीकरणमा राष्ट्रबैंकले जोड दिनेछ। सरकारी लगानीका राष्ट्रिय वाणिज्य बैंक र नेपाल बैंकलाई थप व्यावसायिक बनाउने काम नयाँ योजनामा गर्ने हो। सुधार भनेको निरन्तर चल्ने प्रक्रिया हो।
तपाईं आफ्नो कार्यकालमा कडा गभर्नरका रूपमा प्रस्तुत हुनुभयो भनिन्छ नि?
म असलसँग असल सम्बन्ध राख्छु। कमसल व्यक्तिसँग कम असल खालको सम्बन्ध राख्छु। वित्तीय क्षेत्रमा खराब आचरण भएका व्यक्तिसँग त्यहीअनुसारको व्यवहार गर्छु। अन्नपुर्णबाट
अभिलेख
लोकप्रिय


नोक्सान घटाउँदै नाफामुखी यात्रामा राष्ट्रिय सहकारी बैंक
४ मंसिर २०८२, बुधबार

नियामक र सदस्यकै बेवास्ताका कारण सहकारी समस्यामा परेको निष्कर्ष
२२ कार्तिक २०८२, शुक्रबार
राष्ट्रिय सहकारी महासंघको कामु महाप्रबन्धकमा गोपीकृष्ण भण्डारी नियुक्त
३ श्रावण २०८२, शुक्रबारRecent Posts
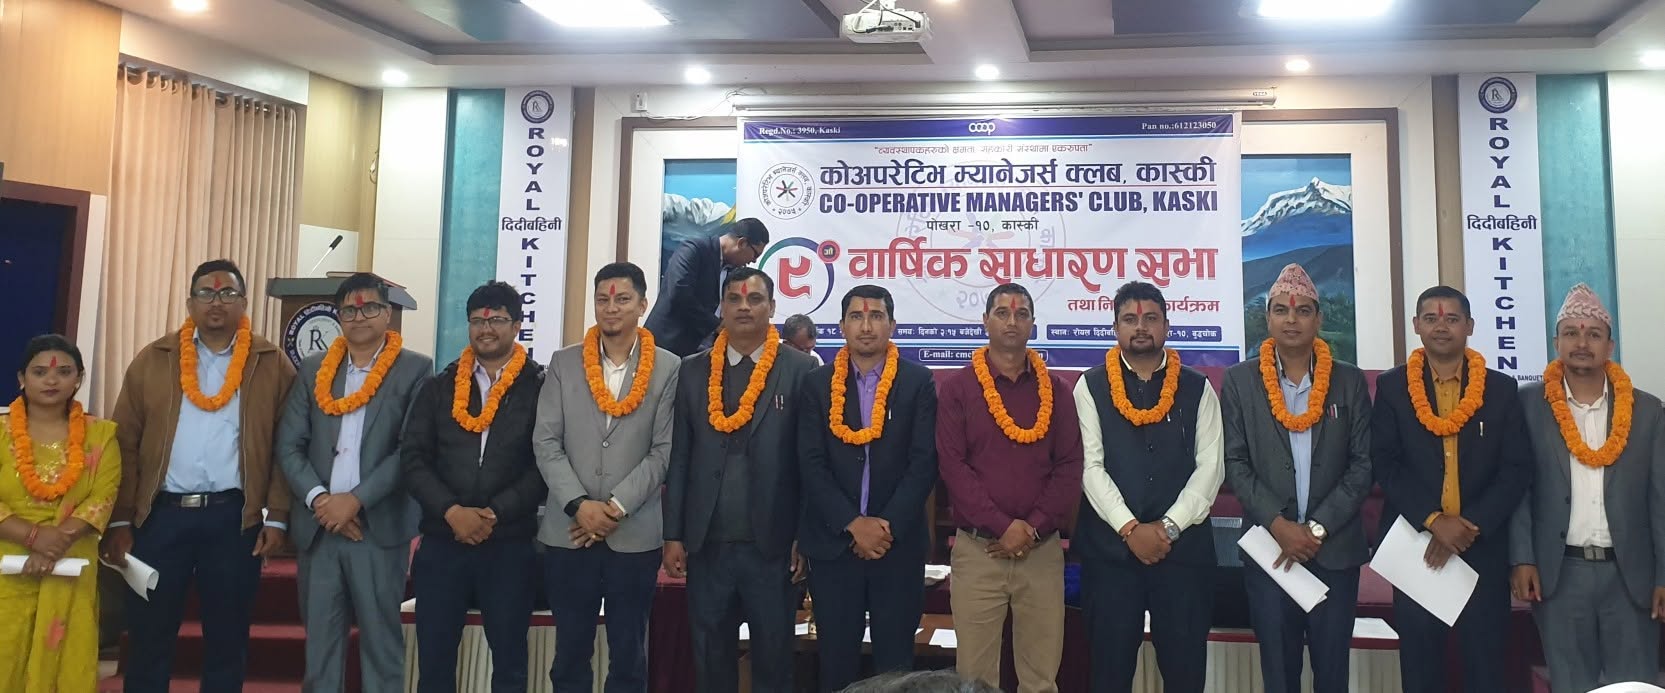
सीएमसी कास्कीमा अधिकारीको नेतृत्व, व्यवस्थापकको क्षमता विकास मुख्य प्राथमिकता
२१ कार्तिक २०८३, शुक्रबार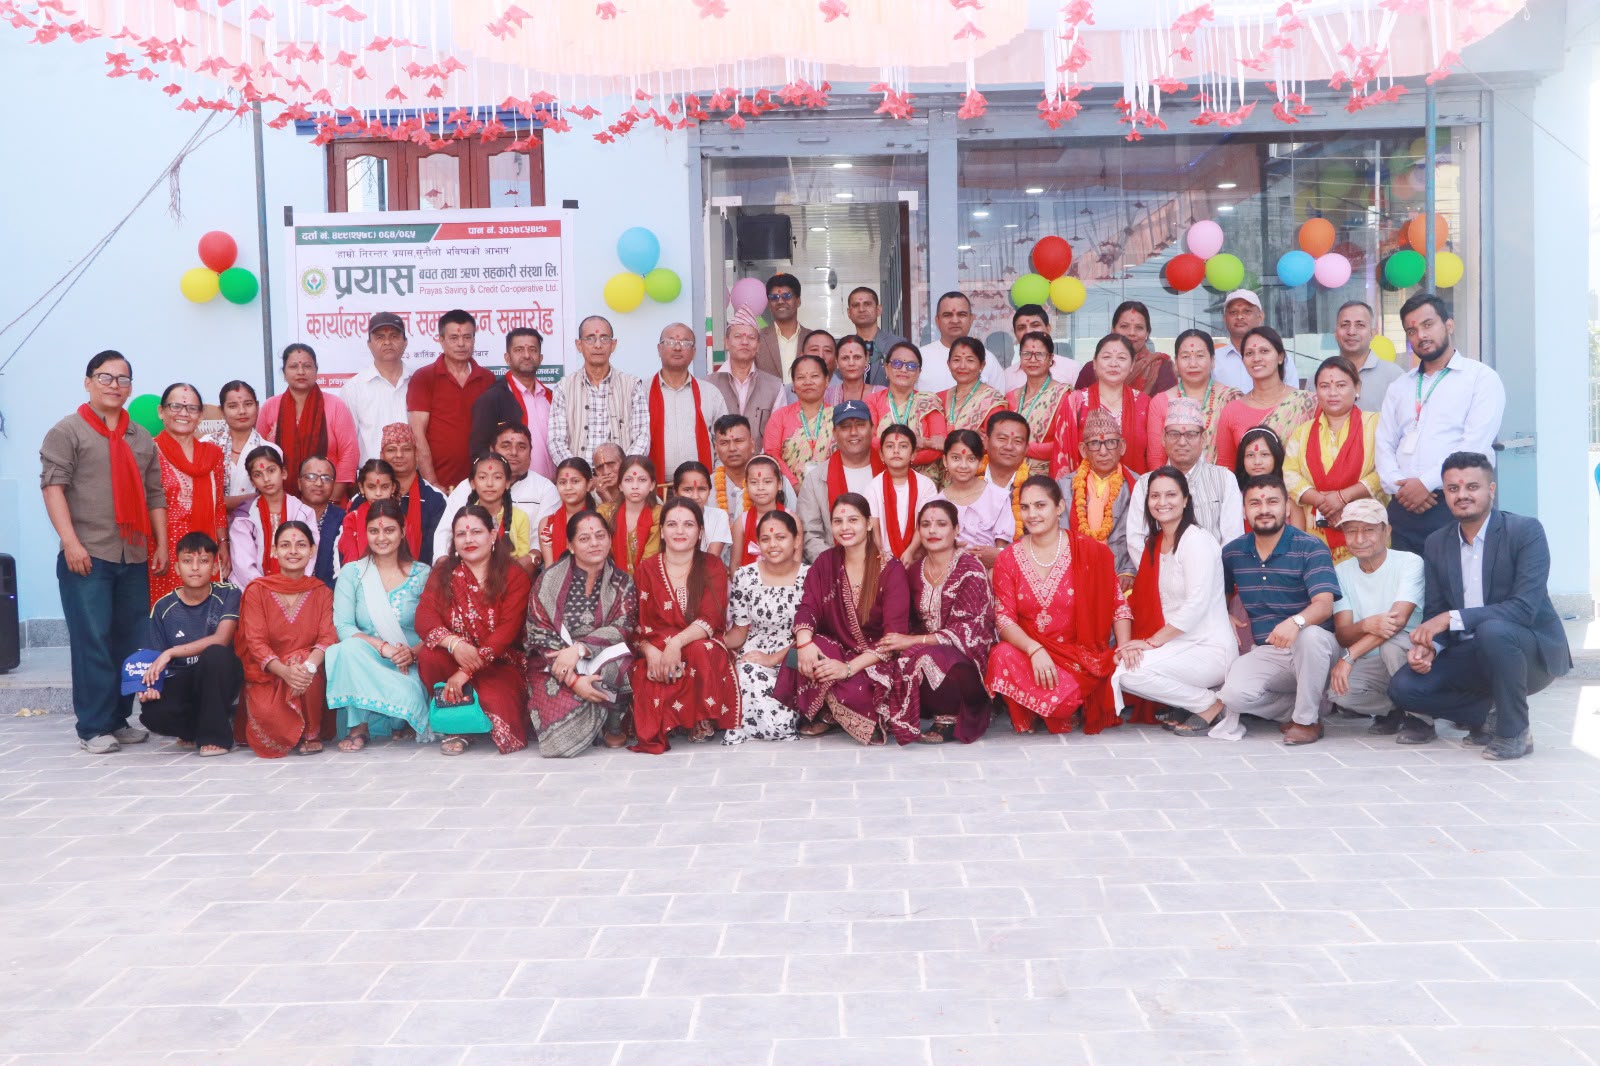
प्रयास सहकारीको संस्थागत यात्रामा नयाँ फड्को, आफ्नै भवनबाट सेवा सुरु
२० कार्तिक २०८३, बिहीबार

इजाजतपत्रको प्रक्रियामा रहेका सहकारीलाई थप विवरण र कागजात अपलोड गर्न निर्देशन
१९ कार्तिक २०८३, बुधबार