
सहकारी क्षेत्र : राज्यको बेवास्ता र सुधारको प्रतीक्षामा
शंकर भट्टराई
नेपालको संवैधानिक इतिहासमा सहकारी क्षेत्रलाई राज्यको आर्थिक विकासको महत्वपूर्ण आधारका रूपमा स्वीकार गर्ने अवधारणा पहिलोपटक अन्तरिम संविधान, २०६३ मार्फत संस्थागत रूपमा अघि सारिएको हो । उक्त संविधानले सरकारी, सहकारी र निजी क्षेत्रको सहभागितामा अर्थतन्त्रको विकास गर्ने परिकल्पना गर्दै ‘तीनखम्बे अर्थतन्त्र’ को अवधारणालाई आत्मसात् गरेको थियो । यसै अवधारणालाई निरन्तरता दिँदै नेपालको संविधान, २०७२ को धारा ५१(घ)(१) मा राज्यको अर्थ, उद्योग र वाणिज्यसम्बन्धी नीति अन्तर्गत सार्वजनिक, निजी र सहकारी क्षेत्रको सहभागिता तथा स्वतन्त्र विकासमार्फत राष्ट्रिय अर्थतन्त्रलाई सुदृढ बनाउने नीति अवलम्बन गरिएको छ । यसबाट नेपालको आर्थिक विकासमा सहकारी क्षेत्रको भूमिका वित्तीय कारोबारमा सीमित नभई उत्पादन, रोजगारी सृजना, पुँजी परिचालन, सामाजिक रूपान्तरण र आर्थिक समृद्धिसँग समेत जोडिएको स्पष्ट हुन्छ ।
संवैधानिक व्यवस्थालाई कार्यान्वयनमा ल्याउन सहकारी ऐन २०७४, सहकारी नियमावली तथा त्यसपछिका संशोधनहरू, सहकारी संघ–संस्थाका लागि जारी गरिएका एकीकृत निर्देशन लगायत विभिन्न नीतिगत तथा कानुनी व्यवस्था कार्यान्वयनमा रहेका छन यसका अतिरिक्त प्रदेश सरकार र स्थानीय तहले पनि आफ्नो अधिकार क्षेत्रभित्र रहेर सहकारी संस्थाको दर्ता, सञ्चालन, अनुगमन तथा नियमनसम्बन्धी कानुनी व्यवस्था गरेका छन हेर्दा सहकारी क्षेत्रलाई व्यवस्थित, मर्यादित, पारदर्शी र उत्तरदायी बनाउन राज्यले पर्याप्त नीतिगत तथा कानुनी संरचना निर्माण गरेको देखिन्छ । तर मुख्य कुरा यहाँनेर छ यति धेरै नीति, नियम, निर्देशिका र नियामकीय व्यवस्था हुँदाहुँदै पनि सहकारी क्षेत्र किन अपेक्षित रूपमा व्यवस्थित हुन सकेको छैन ?
वास्तवमा सहकारी क्षेत्रको समस्या कानुन र नीतिको अभाव मात्र नभएर, तिनको प्रभावकारी कार्यान्वयन र नियामकीय निकायको जवाफदेहितासँग पनि सम्बन्धित छ । राज्यले नीति तथा नियम निर्माण गर्दा सहकारी संस्थाको वास्तविक अवस्था, कार्यप्रकृति, भौगोलिक परिवेश, संस्थागत क्षमता र सरोकारवालाको व्यावहारिक कठिनाइलाई पर्याप्त रूपमा सम्बोधन गर्न सकेको देखिँदैन । नीति निर्माण गर्ने क्रममा सहकारी अभियान, विषयगत संघ, सहकारी संघ, संस्थाका सञ्चालक, व्यवस्थापक, कर्मचारी तथा सदस्यहरूका प्रतिनीधीहरु सँग आवश्यक छलफल र परामर्श नगरी एकपछि अर्काे निर्देशिका तथा मापदण्ड जारी गर्ने प्रवृत्तिले संस्थाहरूमा थप अन्योल सृजना गरेको छ । नियमनको उद्देश्य संस्थालाई सक्षम र जिम्मेवार बनाउनु बनाउन पर्ने हो, अनावश्यक कानुनी जटिलतामा अल्झाउनु भने होइन ।
अर्काे तर्फ, नियमनको प्रभावकारिता कागजमा तयार गरिएका प्रतिवेदन, विवरण र निर्देशनबाट मापन हुदैन । नियामकीय निकायले सहकारी संस्था रहेको कार्यक्षेत्र र कार्यालयसम्म पुगेर वास्तविक अवस्था बुझ्न सक्नुपर्छ । संस्थाको दैनिक कार्यसञ्चालन प्रक्रिया, वित्तीय अवस्था, बचत तथा ऋणको कारोबार, कर्जा असुलीको स्थिति, जोखिम व्यवस्थापन, आन्तरिक नियन्त्रण प्रणाली, लेखापरीक्षणको अवस्था र कानुन बमोजिम पालना गर्नुपर्ने प्रावधानहरूको कार्यान्वयनबारे नियमित तथा वस्तुनिष्ठ अनुगमन हुन आवश्यक छ । त्यसैगरी, विषयगत सहकारीले आफ्नो उद्देश्य र कार्यक्षेत्रअनुसार काम गरेका छन् वा छैनन सञ्चालक समितिका पदाधिकारीहरूको संस्थाप्रतिको जिम्मेवारी, सक्रियता र योगदान कस्तो छ भन्ने विषयसमेत नियमनको महत्वपूर्ण आधार बनाउन आवश्यक छ ।
यसका लागि सबै सहकारी संस्थालाई एउटै दृष्टिकोणबाट हेर्नेभन्दा पनि संस्थाको प्रकृति, कारोबारको आकार, सदस्य संख्या, वित्तीय जोखिम, कार्यक्षेत्र र संस्थागत क्षमताका आधारमा फरक–फरक नियमन मापदण्ड लागू गर्नु उपयुक्त हुन्छ । नियमनको प्राथमिकता जोखिममा रहेका तथा कमजोर वित्तीय अवस्था भएका संस्थामा केन्द्रित हुन आवश्यक छ । स्वस्थ रूपमा सञ्चालन भइरहेका संस्थालाई प्रोत्साहन गर्ने र कमजोरी देखिएका संस्थालाई सुधारको अवसरसहित जिम्मेवार बनाउने व्यवस्था आवश्यक छ । यसरी नियमनलाई दण्डमुखी मात्र नबनाई सुधारमुखी, परिणाममुखी र संस्थाको वास्तविक अवस्थामा आधारित बनाउन सकिएमा सहकारी क्षेत्रलाई थप व्यवस्थित बनाउन सकिन्छ ।
आज सहकारी क्षेत्रले भोगिरहेको अर्काे गम्भीर समस्या केही सहकारी संस्थाका सीमित सञ्चालक, पदाधिकारी तथा स्वार्थ समूहले संस्थाको स्रोत र साधनको दुरुपयोग गर्नु हो । सहकारीको मूल मर्म, मूल्य, मान्यता र सिद्धान्तविपरीत व्यक्तिगत स्वार्थका लागि संस्थाको पुँजी परिचालन गर्ने, अनियमितता गर्ने तथा सदस्यहरूको बचत जोखिममा पार्ने कार्यले समग्र सहकारी अभियानको विश्वसनीयतामाथि नै प्रश्न उठाएको छ । कतिपय संस्थामा बचतकर्ताको रकम फिर्ता हुन नसक्दा सर्वसाधारणले ठूलो आर्थिक तथा मानसिक पीडा भोग्नुपरेको छ । यस्ता कार्यमा संलग्न जोकोहीलाई पनि प्रमाण र कानुनी प्रक्रियाका आधारमा निष्पक्ष छानबिन गरी प्रचलित कानुनबमोजिम कडा कारबाही गरिनुपर्छ । तर केही व्यक्तिको बदनियत र कमजोरीका कारण समग्र सहकारी क्षेत्रलाई एउटै दृष्टिले हेर्नु र सबै सहकारी संस्थालाई शंकाको घेरामा राख्नु न्यायोचित हुँदैन । केही संस्थामा देखिएको समस्यालाई आधार बनाएर इमानदारीपूर्वक सञ्चालन भइरहेका संस्थाको योगदान, अस्तित्व र सम्भावनालाई समेत कमजोर बनाउनु हुँदैन ।
यति हुँदाहुँदै पनि सहकारी क्षेत्रको वर्तमान संकटलाई सञ्चालकको बदनियत वा संस्थागत कमजोरीका आधारमा मात्र विश्लेषण गर्नु उपयुक्त हुँदैन । यसमा राज्यको कमजोर नियमन, समयमै जोखिम पहिचान गर्न नसक्ने प्रवृत्ति, प्रभावकारी अनुगमनको अभाव र नीतिगत अस्थिरताको भूमिका पनि उत्तिकै महत्वपूर्ण छ । समस्या गम्भीर भइसकेपछि मात्र नयाँ नीति, निर्देशन र प्रतिबन्ध जारी गर्नु नियमनको प्रभावकारी उपाय भने उपयुक्त होईन । नियमनको वास्तविक सफलता समस्या उत्पन्न भएपछि कारबाही गर्नुमा मात्र होइन, समस्या उत्पन्न हुनै नदिने वातावरण निर्माण गर्नुमा निहित हुन्छ ।
हाल सहकारी अभियानले भोगिरहेको अर्काे महत्वपूर्ण चुनौती बचतकर्ता र ऋणी सदस्यबीचको विश्वास तथा जिम्मेवारीको सन्तुलन बिग्रनु हो । सहकारी संस्थाको वित्तीय कारोबारको आधार नै सदस्यहरूबीचको पारस्परिक विश्वास र जिम्मेवारी हो । एक सदस्यले संस्थामा जम्मा गरेको बचत अर्काे सदस्यले ऋणका रूपमा उपयोग गर्ने भएकाले सहकारीको वित्तीय चक्र सदस्यहरूको नियमित बचत र कर्जा भुक्तानीमा निर्भर रहन्छ । सदस्यले लिएको ऋण समयमै भुक्तानी नगरेमा संस्थाको नगद प्रवाह प्रभावित हुन्छ र त्यसको प्रत्यक्ष असर अन्य बचतकर्ताको बचत फिर्ता गर्ने क्षमतामा पर्छ । त्यसैले ऋण लिने सदस्यको कर्जा भुक्तानी गर्ने दायित्व र बचत गर्ने सदस्यको बचत फिर्ता पाउने अधिकार दुवैलाई समान महत्वका साथ हेरिनुपर्छ ।
तर वर्तमान अवस्थामा केही ऋणी सदस्यले संस्थाबाट लिएको कर्जा सम्झौताबमोजिम भुक्तानी नगर्ने, भाखा नाघेको ऋणलाई बेवास्ता गर्ने र कर्जा असुलीको सामान्य प्रक्रियालाई समेत असहयोग गर्ने प्रवृत्ति देखिएको छ । कतिपय अवस्थामा कर्जा भुक्तानी नगर्ने सदस्यले आफूलाई नै पीडितका रूपमा प्रस्तुत गर्ने गरेका छन अर्काे तर्फ, संस्थाले तरलताको अभाव वा ऋण असुलीमा आएको समस्याका कारण बचत फिर्ता गर्न नसक्दा बचतकर्ताको उजुरीका आधारमा सञ्चालक तथा व्यवस्थापकलाई तत्काल कारबाहीको दायरामा ल्याउने अवस्था पनि देखिन्छ । बचतकर्ताको रकम फिर्ता हुन नसक्नु गम्भीर विषय हो र यसमा संस्थाको जवाफदेहिता सुनिश्चित हुनैपर्छ । तर कर्जा असुलीमा देखिएको समस्या, ऋणी सदस्यको दायित्व र संस्थाको वास्तविक वित्तीय अवस्थाको निष्पक्ष मूल््याङ्कन नगरी सबै जिम्मेवारी सञ्चालकमा मात्र थोपर्नु पनि समस्याको पूर्ण समाधान भने होइन । यसको अर्थ बचतकर्ताको रकम फिर्ता नगर्ने संस्थालाई उन्मुक्ति दिनुपर्छ भन्ने कदापि होइन । बरु बचतकर्ताको हक संरक्षण र ऋणी सदस्यको दायित्व कार्यान्वयनलाई सँगसँगै अघि बढाउनुपर्छ भन्ने हो । नियामकीय निकायले सहकारी संस्थाको भाखा नाघेको कर्जाको अवस्था, कर्जा असुलीको प्रयास, ऋणी सदस्यको वास्तविक अवस्था, संस्थाको सम्पत्ति तथा दायित्व र तरलताको स्थितिको गहिरो अध्ययन गर्नुपर्छ । ऋण नतिर्ने सदस्यलाई कानुनबमोजिम कर्जा भुक्तानीका लागि जिम्मेवार बनाउने र बदनियतपूर्वक संस्थाको रकम दुरुपयोग गर्ने सञ्चालक वा व्यवस्थापकलाई कारबाही गर्ने व्यवस्था समान रूपमा प्रभावकारी हुनुपर्छ । न्याय र नियमनको मापदण्ड सबै पक्षका लागि समान हुन सकेमा मात्र सहकारी क्षेत्रप्रतिको विश्वास पुनः स्थापित हुन सक्छ ।
आजको अवस्थामा सहकारी अभियान कताकता अभिभावकविहीन र दिशाहीन अवस्थामा पुगेको अनुभूति हुन्छ । राज्यबाट नीति तथा निर्देशन जारी भइरहेका छन तर सहकारी क्षेत्रले भोगिरहेका वास्तविक समस्या समाधान गर्न आवश्यक सहजीकरण, समन्वय र व्यावहारिक सहयोग पर्याप्त रूपमा हुन सकेको छैन । सहकारीका ऋणी सदस्यले आफ्नो दायित्व पूरा नगर्दा संस्थाको वित्तीय अवस्था कमजोर बन्दै गएको छ भने बचतकर्ताले समयमै आफ्नो बचत फिर्ता पाउन नसक्दा सहकारीप्रतिको विश्वास खस्कँदै गएको छ । यस परिस्थितिमा राज्यले सहकारी क्षेत्रलाई नियन्त्रण र कारबाहीको दृष्टिकोणबाट मात्र हेर्नु हुँदैन । यसको संरक्षण, सुधार, प्रवद्र्धन र संस्थागत विकासका लागि पनि उत्तिकै जिम्मेवार भूमिका निर्वाह गर्नुपर्छ ।
यस सन्दर्भमा राज्यले सबैभन्दा पहिले सहकारी क्षेत्रको वास्तविक अवस्थाको वस्तुनिष्ठ अध्ययन गर्न आवश्यक छ । देशभरका सहकारी संस्थामा रहेको कुल बचत, लगानी, भाखा नाघेको कर्जा, असुलीको सम्भावना, संस्थागत सम्पत्ति, दायित्व तथा वित्तीय जोखिमको यथार्थ तथ्याङ्क संकलन गरी समस्याको प्रकृति पहिचान गर्नुपर्छ । त्यसैका आधारमा समस्याग्रस्त संस्था, सुधार गर्न सकिने संस्था र स्वस्थ रूपमा सञ्चालन भइरहेका संस्थाको वर्गिकरण गरी छुट्टाछुट्टै रणनीति अवलम्बन गर्नुपर्छ । सहकारी संस्थाको नियमित अनुगमन तथा निरीक्षणलाई प्रभावकारी बनाउँदै नियामकीय निकायको संस्थागत क्षमता, जनशक्ति र प्राविधिक दक्षतासमेत अभिवृद्धि गर्नुपर्छ । त्यसैगरी, नयाँ नीति, नियम तथा निर्देशिका जारी गर्नुअघि सहकारी अभियानका विभिन्न तहका प्रतिनिधि, विषयगत संघ, सहकारी विज्ञ, सञ्चालक, व्यवस्थापक, कर्मचारी, बचतकर्ता तथा ऋणी सदस्यसँग पर्याप्त छलफल र परामर्श गर्ने अभ्यास विकास गर्नुपर्छ । नीति निर्माणको प्रक्रिया सहभागितामूलक र व्यावहारिक हुनुपर्छ । एउटै प्रकृतिका विषयमा पटक–पटक फरक निर्देशन जारी गर्नेभन्दा विद्यमान कानुनी व्यवस्थाको प्रभावकारी कार्यान्वयनमा जोड दिनुपर्छ । कानुनको संख्या बढाउनु मात्र सुशासन लागु भएको भन्ने हुदैन, त्यसको निष्पक्ष कार्यान्वयन, नियमित अनुगमन र प्रभावकारी परिणाम नै सुशासनको वास्तविक आधार हो ।
नेपालको संविधानले परिकल्पना गरेको सार्वजनिक, निजी र सहकारी क्षेत्रको सहभागिता तथा स्वतन्त्र विकासमार्फत राष्ट्रिय अर्थतन्त्र सुदृढ गर्ने उद्देश्य हासिल गर्न सहकारी क्षेत्रलाई कमजोर पारेर होइन, सक्षम, पारदर्शी, उत्तरदायी र विश्वसनीय बनाएर मात्र सम्भव छ । त्यसैले अब राज्यको प्राथमिकता नयाँ नीति तथा नियमको चाङ थप्नुमा भन्दा भएका कानुनी व्यवस्थाको प्रभावकारी कार्यान्वयन, जोखिममा आधारित नियमन, ऋण असुलीको सहज तथा कानुनी वातावरण, बचतकर्ताको रकमको सुरक्षा र समस्यामा परेका संस्थाको सुधारमा केन्द्रित हुनुपर्छ । सहकारी क्षेत्रका सबै सरोकारवालासँग सार्थक संवाद र सहकार्य गर्दै वर्तमान समस्याको दीर्घकालीन समाधान खोज्न सकेमा मात्र सहकारीप्रतिको जनविश्वास पुनः स्थापित हुनेछ र तीनखम्बे अर्थतन्त्रको अवधारणाले वास्तविक अर्थमा सार्थकता प्राप्त गर्नेछ ।
अभिलेख
लोकप्रिय


नोक्सान घटाउँदै नाफामुखी यात्रामा राष्ट्रिय सहकारी बैंक
४ मंसिर २०८२, बुधबार

नियामक र सदस्यकै बेवास्ताका कारण सहकारी समस्यामा परेको निष्कर्ष
२२ कार्तिक २०८२, शुक्रबार
राष्ट्रिय सहकारी महासंघको कामु महाप्रबन्धकमा गोपीकृष्ण भण्डारी नियुक्त
३ श्रावण २०८२, शुक्रबारRecent Posts
सहकारी क्षेत्र : राज्यको बेवास्ता र सुधारको प्रतीक्षामा
३ मंसिर २०८३, बुधबार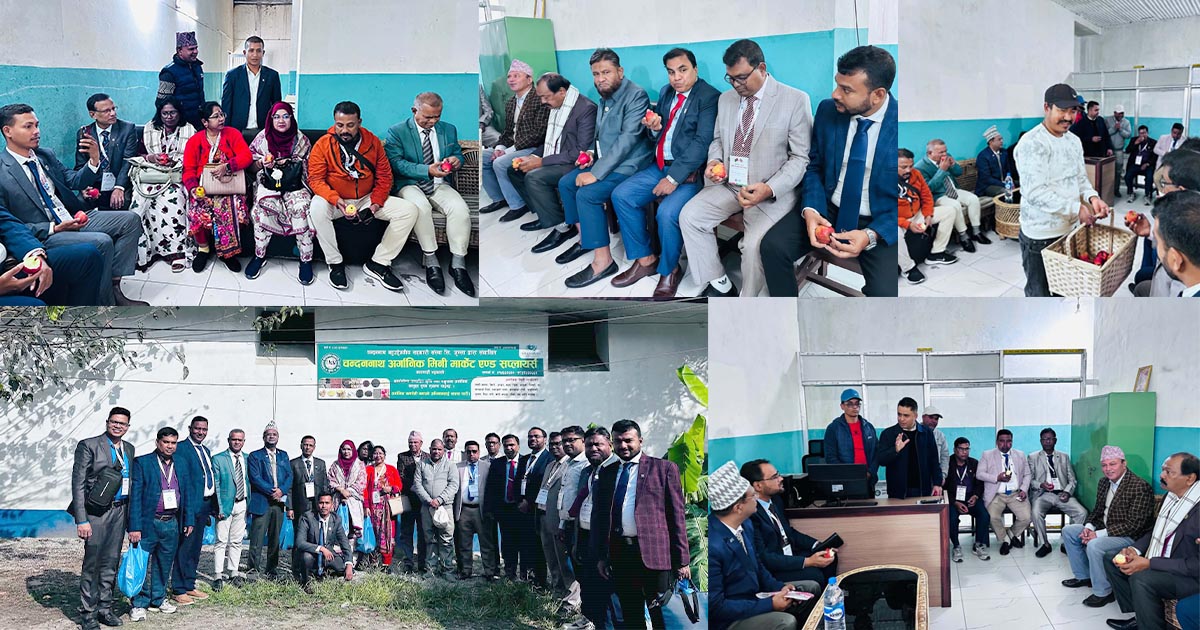
बंगलादेशी सहकारी प्रतिनिधिमण्डलद्वारा चन्दननाथ सहकारीको अर्गानिक मिनी मार्केट अवलोकन
३ मंसिर २०८३, बुधबार
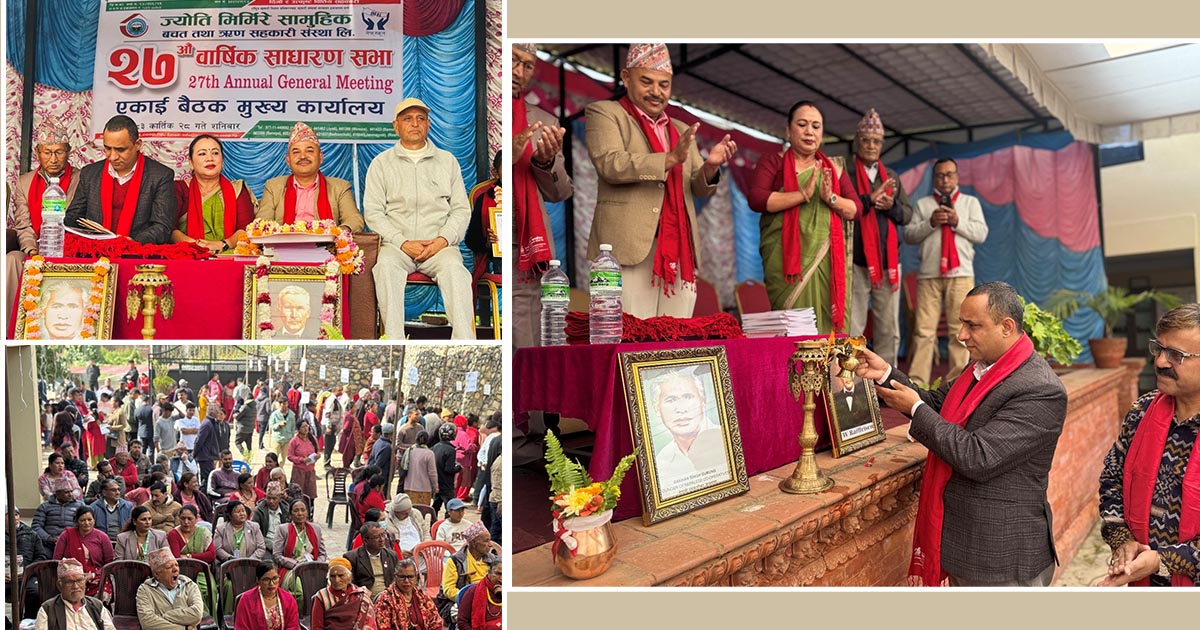
ज्योति मिर्मिरे सामूहिक साकोसको २७औँ साधारण सभा सम्पन्न, ७०.०३% सदस्यको उपस्थिति
१ मंसिर २०८३, सोमबार